Công văn nêu rõ: Trong bối cảnh nền kinh tế đang có những bước chuyển mình mạnh mẽ, số lượng doanh nghiệp và hộ kinh doanh cá thể trong các lĩnh vực nông nghiệp công nghệ cao, thương mại - dịch vụ và du lịch ngày càng tăng.
Để đảm bảo môi trường kinh doanh minh bạch, công bằng, Thuế tỉnh Gia Lai xây dựng tài liệu tuyên truyền, phổ biến các quy định pháp luật về kế toán, thuế theo chỉ đạo của Cục Thuế.
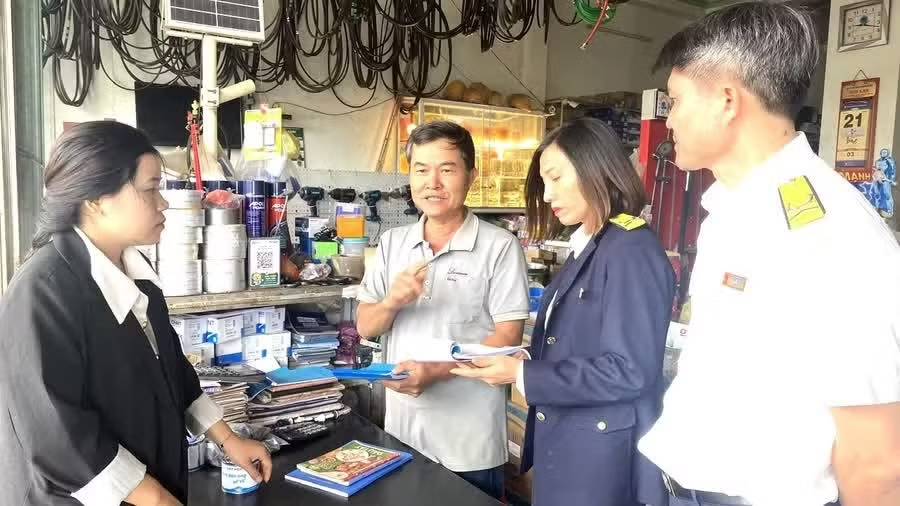
Theo đó, đối với hộ kinh doanh, thực hiện chế độ kế toán theo Thông tư số 152/2025/TT-BTC ngày 31-12-2025 của Bộ Tài chính. Đối với doanh nghiệp, thực hiện chế độ kế toán theo các Thông tư số 58/2026/TT-BTC ngày 25-5-2026 hoặc Thông tư số 133/2016/TT-BTC ngày 26-8-2016 hoặc Thông tư số 99/2025/TT-BTC ngày 27-10-2025 của Bộ Tài chính.
Về hành vi trốn thuế, khoản 4 Điều 45 Luật Quản lý thuế 2025 quy định rõ hành vi trốn thuế bao gồm việc “không ghi chép, ghi nhận trong sổ kế toán các khoản thu liên quan đến việc xác định số tiền thuế phải nộp”.
Về yêu cầu ghi sổ kế toán, người nộp thuế phải phản ánh đầy đủ, trung thực, kịp thời, rõ ràng các nghiệp vụ kinh tế, tài chính phát sinh trên một hệ thống sổ kế toán tài chính thống nhất.
Về nguyên tắc ghi nhận, việc ghi sổ phải dựa trên các nghiệp vụ kinh tế phát sinh, ghi vào sổ một cách kịp thời và nhất quán theo thời gian phát sinh phù hợp với kỳ kế toán, hoàn toàn không phụ thuộc vào việc thu hay chi tiền.
Doanh nghiệp có trách nhiệm xây dựng quy chế quản trị nội bộ và tổ chức kiểm soát nội bộ nhằm phân định rõ quyền, nghĩa vụ và trách nhiệm của các bộ phận, cá nhân liên quan đến việc tạo lập, thực hiện, quản lý và kiểm soát các giao dịch kinh tế.
Để chung tay xây dựng môi trường kinh doanh lành mạnh, công bằng và bảo vệ tối đa quyền lợi của người tiêu dùng, cơ quan Thuế cũng lưu ý đến cộng đồng doanh nghiệp, tổ chức, hộ kinh doanh, cá nhân kinh doanh các hành vi vi phạm.
Cụ thể là các hành vi: lập 2 hệ thống sổ kế toán tài chính trở lên; cung cấp, công bố các báo cáo tài chính có số liệu không đồng nhất trong cùng một kỳ kế toán; để ngoài sổ kế toán tài sản, công nợ phải thu, phải trả của đơn vị kế toán hoặc có liên quan đến đơn vị kế toán; hành vi giả mạo, khai man, tẩy xóa chứng từ kế toán hoặc tài liệu kế toán khác.
Các dấu hiệu nhận diện rủi ro bao gồm: sai lệch giữa doanh thu, hóa đơn và dòng tiền; dữ liệu không đồng nhất giữa sổ sách kế toán và tờ khai thuế; phát sinh doanh thu không được phản ánh đầy đủ qua hóa đơn, chứng từ hợp pháp; không bảo đảm tính nhất quán giữa doanh thu trên phần mềm quản lý nội bộ và doanh thu xuất hóa đơn kê khai thuế; sử dụng song song nhiều phần mềm bán hàng; sử dụng hóa đơn không hợp pháp để hạch toán chi phí và các hành vi nghiêm cấm khác.
Doanh nghiệp, tổ chức không bị coi là có hành vi vi phạm nếu sử dụng hệ thống kế toán tài chính và kế toán quản trị, báo cáo nội bộ, báo cáo phân tích, dự toán, báo cáo phục vụ công ty mẹ, báo cáo theo chuẩn mực quốc tế, hệ thống ERP/POS/BI hoặc các phân hệ quản trị khác với điều kiện các dữ liệu này có thể đối chiếu, giải trình và không được sử dụng để che giấu giao dịch, doanh thu, tài sản, nợ phải trả hoặc nghĩa vụ thuế.
Các hành vi vi phạm về chế độ kế toán, lập sổ sách sai quy định nhằm che giấu doanh thu, trốn thuế sẽ bị áp dụng các hệ quả pháp lý: xử phạt vi phạm hành chính trong lĩnh vực thuế và kế toán; truy thu số tiền thuế nộp thiếu, tính tiền chậm nộp theo quy định; truy cứu trách nhiệm hình sự đối với các hành vi vi phạm nghiêm trọng theo quy định của pháp luật.
Nhằm đồng hành và hỗ trợ người nộp thuế trên địa bàn tỉnh Gia Lai phòng tránh rủi ro pháp lý, Thuế tỉnh Gia Lai khuyến nghị cộng đồng doanh nghiệp, tổ chức, hộ kinh doanh và cá nhân kinh doanh chủ động tự rà soát, chuẩn hóa hệ thống kế toán, bảo đảm ghi nhận đầy đủ, trung thực các nghiệp vụ phát sinh; sử dụng phần mềm kế toán đúng mục đích; lựa chọn các phần mềm kế toán, hóa đơn điện tử có khả năng kết nối, đồng bộ dữ liệu.
Cùng với đó, bảo đảm tính phù hợp, có thể đối chiếu và giải trình giữa số liệu kế toán, hóa đơn, chứng từ và dữ liệu thanh toán theo quy định của pháp luật; hạn chế việc sử dụng tiền mặt đối với các giao dịch mua, bán; chủ động tự rà soát, điều chỉnh sai sót trước khi cơ quan thuế kiểm tra; xây dựng văn hóa tuân thủ trong doanh nghiệp.