Thị trường kim cương trong nước gần đây xuất hiện tình trạng một số cửa hàng tạm ngừng hoạt động hoặc kéo dài thời gian thanh toán khi khách có nhu cầu bán lại. Theo ghi nhận của Báo Thanh Niên ngày 21-9, một số cửa hàng đã hoạt động trở lại nhưng thời gian thanh toán cho khách có thể kéo dài hơn một năm.
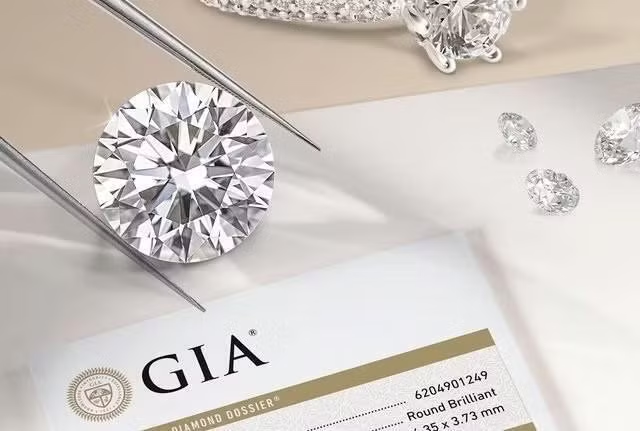
Trước đó, Báo Thanh Niên ghi nhận trường hợp một khách hàng ở Vĩnh Long mua hai viên kim cương kèm giấy chứng nhận GIA và cam kết thu đổi. Khi có nhu cầu bán lại, khách được thông báo tạm dừng thu đổi và hẹn 12 tháng sau mới giải quyết.
Điểm khác biệt giữa vàng và kim cương nằm ở cách xác định giá trị cũng như thị trường mua bán lại. Với vàng, sản phẩm được tiêu chuẩn hóa tương đối cao và thị trường có giá tham chiếu công khai hằng ngày. Người mua có thể dễ dàng theo dõi giá vàng và tìm nhiều nơi để bán.
Trong khi đó, mỗi viên kim cương gần như là một sản phẩm riêng biệt. Giá trị chịu tác động đồng thời bởi các yếu tố 4C gồm trọng lượng (Carat), màu sắc (Color), độ tinh khiết (Clarity) và giác cắt (Cut), cùng giấy kiểm định, thương hiệu và chính sách thu mua của từng doanh nghiệp.
Giấy kiểm định như GIA hay IGI giúp xác định các đặc tính của viên đá theo tiêu chuẩn, nhưng không phải là giấy xác nhận một mức giá bán lại cố định. Giá giao dịch vẫn phụ thuộc vào thị trường và bên mua.
Thị trường thứ cấp của kim cương không rộng và có mức độ chuẩn hóa như vàng. Khi cần bán, người tiêu dùng thường phải tìm doanh nghiệp chuyên kinh doanh, thẩm định lại sản phẩm và chấp nhận mức giá do bên mua đưa ra.
Chuyên gia cho rằng khả năng thanh khoản của kim cương còn phụ thuộc vào cung - cầu, dòng tiền của doanh nghiệp và chính sách thu mua tại từng thời điểm. Trong thực tế gần đây, có trường hợp khách hàng chỉ được đề nghị mức 50-60% giá mua ban đầu, trong khi một số doanh nghiệp phải tạm dừng thu mua do lượng khách muốn bán tăng mạnh.
Chính sách thu mua lại với tỷ lệ cao từng được nhiều doanh nghiệp sử dụng để tạo niềm tin và thúc đẩy người tiêu dùng mua những sản phẩm giá trị lớn. Khi thị trường bình thường, doanh nghiệp có thể bố trí nguồn vốn để thực hiện các cam kết này. Nhưng nếu lượng khách bán ra tăng đột biến, áp lực dòng tiền có thể khiến thời gian thu mua và thanh toán kéo dài.
Vì vậy, trước khi giao dịch, người mua cần đọc kỹ chính sách thu đổi, tỷ lệ thu mua, thời hạn thanh toán và các điều kiện áp dụng, đồng thời giữ đầy đủ hóa đơn, giấy kiểm định và giấy cam kết.
Về bảo vệ người tiêu dùng, Bộ Công Thương cho biết Luật Bảo vệ quyền lợi người tiêu dùng năm 2023 quy định trách nhiệm của tổ chức, cá nhân kinh doanh đối với những nội dung đã công bố, niêm yết, quảng cáo, giao kết hoặc cam kết với người tiêu dùng.
Do đó, với trường hợp phát sinh tranh chấp về cam kết thu mua lại, quyền lợi của khách hàng cần được xem xét trên cơ sở hợp đồng, giấy cam kết và chính sách thu đổi cụ thể tại thời điểm giao dịch, thay vì chỉ dựa vào quảng cáo hoặc thông tin truyền miệng.