(GLO)- Phấn đấu tỷ lệ người gửi tiền được bảo hiểm toàn bộ trên tổng số người gửi tiền được bảo hiểm đạt 92%-95%, đảm bảo phù hợp với thông lệ quốc tế là mục tiêu cụ thể của Chiến lược vừa được Phó Thủ tướng Chính phủ Lê Minh Khái ký phê duyệt.
Phó Thủ tướng Chính phủ Lê Minh Khái ký Quyết định 1660/QĐ-TTg phê duyệt Chiến lược phát triển bảo hiểm tiền gửi đến năm 2025, định hướng đến năm 2030.
Mục tiêu tổng quát của Chiến lược là bảo vệ quyền và lợi ích hợp pháp của người gửi tiền, góp phần tích cực duy trì sự ổn định của hệ thống các tổ chức tín dụng, chi nhánh ngân hàng nước ngoài, bảo đảm sự phát triển an toàn, lành mạnh của hoạt động ngân hàng...
 |
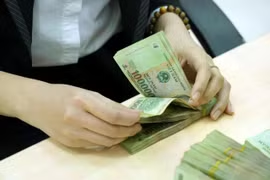
| Mục tiêu cụ thể của Chiến lược là phấn đấu tỷ lệ người gửi tiền được bảo hiểm toàn bộ trên tổng số người gửi tiền được bảo hiểm đạt 92%-95%. Ảnh nguồn internet |
Phấn đấu tỷ lệ người gửi tiền được bảo hiểm toàn bộ trên tổng số người gửi tiền được bảo hiểm đạt 92%-95%
Mục tiêu cụ thể của Chiến lược là phấn đấu tỷ lệ người gửi tiền được bảo hiểm toàn bộ trên tổng số người gửi tiền được bảo hiểm đạt 92%-95%, đảm bảo phù hợp với thông lệ quốc tế.
Phấn đấu rút ngắn thời gian chi trả thực tế kể từ khi phát sinh nghĩa vụ trả tiền bảo hiểm đến năm 2025 là 30 ngày làm việc và đến năm 2030 là 15 ngày làm việc, nhằm giúp người gửi tiền được tiếp cận sớm với tiền gửi của mình khi tổ chức tham gia bảo hiểm tiền gửi được xử lý.
Phấn đấu đạt mục tiêu đến năm 2025 có 45% và đến năm 2030 có 55% người gửi tiền nắm bắt được các nội dung cốt lõi của chính sách bảo hiểm tiền gửi.
Tăng cường hiệu quả chi trả bảo hiểm tiền gửi và thanh lý tài sản
Về nhiệm vụ, giải pháp chủ yếu và lộ trình thực hiện, trong đó Quyết định nêu rõ, nghiên cứu, đề xuất sửa đổi, bổ sung Luật Bảo hiểm tiền gửi nhằm: Đảm bảo ngăn chặn tình trạng trục lợi bảo hiểm tiền gửi, nâng cao trách nhiệm phối hợp giữa tổ chức bảo hiểm tiền gửi và các cơ quan liên quan; tạo hành lang pháp lý để tổ chức bảo hiểm tiền gửi tham gia thanh lý tài sản của tổ chức tham gia bảo hiểm tiền gửi nhằm tối đa hóa giá trị thu hồi.
Xây dựng kế hoạch dự phòng và diễn tập chi trả cho từng loại hình tổ chức tham gia bảo hiểm tiền gửi.
Xây dựng sổ tay chi trả đối với từng loại hình tổ chức tham gia bảo hiểm tiền gửi nhằm chuẩn hóa quy trình chi trả, đa dạng hóa các hình thức chi trả, áp dụng công nghệ thông tin vào quá trình chi trả nhằm rút ngắn thời gian chi trả thực tế.
Nâng cao năng lực tài chính của tổ chức bảo hiểm tiền gửi
Nghiên cứu, đề xuất cấp có thẩm quyền sửa đổi, bổ sung các quy định pháp luật có liên quan, đảm bảo đầy đủ cơ sở pháp luật để thực hiện:
Tăng vốn điều lệ cho tổ chức bảo hiểm tiền gửi lên 10.000 tỷ đồng vào năm 2025 và lên 15.000 tỷ đồng vào năm 2030 từ nguồn tự tích lũy và các nguồn vốn hợp pháp khác nhằm đảm bảo năng lực tài chính của tổ chức bảo hiểm tiền gửi, khẳng định cam kết của Nhà nước và nâng cao niềm tin của người gửi tiền đối với chính sách bảo hiểm tiền gửi, đảm bảo nguồn lực triển khai hiệu quả hoạt động bảo hiểm tiền gửi.
Tăng cường năng lực tài chính thông qua việc cho phép tổ chức bảo hiểm tiền gửi đa dạng hóa hình thức và danh mục đầu tư gồm: Mua và bán trái phiếu do Chính phủ bảo lãnh; gửi tiền tại ngân hàng thương mại có chất lượng hoạt động tốt; mua và bán trái phiếu, kỳ phiếu, tín phiếu, chứng chỉ tiền gửi do các ngân hàng thương mại có chất lượng hoạt động tốt phát hành; mua, bán trái phiếu chính quyền địa phương theo quy định của Luật Ngân sách nhà nước, Luật Quản lý nợ công, các văn bản hướng dẫn và được xếp hạng tín nhiệm cao.
Bổ sung hình thức vay từ Ngân hàng Nhà nước Việt Nam trong trường hợp nguồn vốn của tổ chức bảo hiểm tiền gửi không đủ để trả tiền bảo hiểm.
Theo Chiến lược, xây dựng Đề án tiếp cận nguồn vốn hỗ trợ trong trường hợp nguồn vốn của tổ chức bảo hiểm tiền gửi tạm thời không đủ để trả tiền bảo hiểm.
G.B