Đây là quy định trong Thông tư số 16/2020 của Ngân hàng Nhà nước sửa đổi, bổ sung một số điều của Thông tư số 23/2014 quy định về mở và sử dụng tài khoản thanh toán tại các ngân hàng.
 |
| Ảnh: Đào Ngọc Thạch |
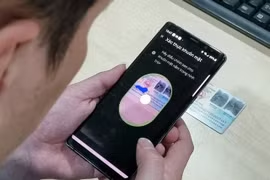
Thông tư số 16/2020 của Ngân hàng Nhà nước sửa đổi, bổ sung một số điều của Thông tư số 23/2014 quy định về mở và sử dụng tài khoản thanh toán tại các ngân hàng sẽ có hiệu lực từ ngày 5.3.2021. Trong đó, bổ sung Điều 14a quy định về mở tài khoản thanh toán của cá nhân bằng phương thức điện tử (eKYC). Cụ thể, các ngân hàng thực hiện mở tài khoản thanh toán bằng phương thức điện tử (mở online) phải xây dựng, ban hành, công khai quy trình, thủ tục mở tài khoản phù hợp với quy định tại điều này, pháp luật về phòng, chống rửa tiền, pháp luật về giao dịch điện tử, các quy định pháp luật liên quan về đảm bảo an toàn, bảo mật thông tin khách hàng và an toàn hoạt động của ngân hàng, chi nhánh ngân hàng nước ngoài. Các ngân hàng được quyết định biện pháp, hình thức, công nghệ để nhận biết và xác minh khách hàng phục vụ việc mở tài khoản thanh toán bằng phương thức điện tử; chịu trách nhiệm về rủi ro phát sinh (nếu có).
Trong đó, về mặt công nghệ, Ngân hàng Nhà nước cũng đưa ra một loạt yêu cầu tối thiểu như ngân hàng phải có giải pháp, công nghệ để thu thập, kiểm tra, đối chiếu, đảm bảo sự khớp đúng giữa thông tin nhận biết khách hàng, dữ liệu sinh trắc học của khách hàng (là các yếu tố, đặc điểm sinh học gắn liền với khách hàng thực hiện định danh, khó làm giả, có tỷ lệ trùng nhau thấp như vân tay, khuôn mặt, mống mắt, giọng nói và các yếu tố sinh trắc học khác) với các thông tin, yếu tố sinh trắc học tương ứng trên giấy tờ tùy thân; Có biện pháp kỹ thuật để xác nhận việc khách hàng đã được định danh đồng ý với các nội dung tại thỏa thuận mở và sử dụng tài khoản thanh toán; Xây dựng quy trình quản lý, kiểm soát, đánh giá rủi ro, trong đó có biện pháp ngăn chặn các hành vi mạo danh, can thiệp, chỉnh sửa, làm sai lệch việc xác minh thông tin nhận biết khách hàng trước, trong và sau khi mở tài khoản thanh toán cho khách hàng; biện pháp để kiểm tra, xác minh thông tin nhận biết khách hàng đảm bảo là chủ tài khoản thanh toán đó…
Đồng thời, các nhà băng căn cứ điều kiện công nghệ để đánh giá rủi ro, xác định phạm vi sử dụng và quyết định áp dụng hạn mức giao dịch qua tài khoản thanh toán của khách hàng mở bằng phương thức điện tử nhưng phải đảm bảo tổng hạn mức giá trị giao dịch qua các tài khoản thanh toán của khách hàng đó không vượt quá 100 triệu đồng/tháng. Tuy nhiên, các ngân hàng được quyết định áp dụng hạn mức giao dịch cao hơn quy định trên với một số trường hợp như ngân hàng đã áp dụng giải pháp cuộc gọi ghi hình (video call) để thực hiện thu thập, kiểm tra, xác minh thông tin nhận biết khách hàng trong quá trình mở tài khoản thanh toán đảm bảo hiệu quả như quy trình nhận biết, xác minh thông tin khách hàng qua phương thức gặp mặt trực tiếp. Hay sau khi ngân hàng đã thực hiện việc nhận biết, xác minh thông tin khách hàng thông qua gặp mặt trực tiếp chủ tài khoản; Các giao dịch chuyển tiền để gửi tiết kiệm, tiền gửi có kỳ hạn bằng phương thức điện tử cho chính chủ tài khoản tại ngân hàng đó…
Theo MAI PHƯƠNG (thanhnien)