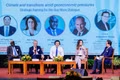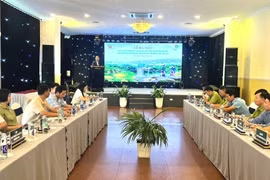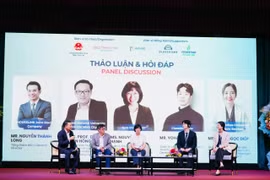
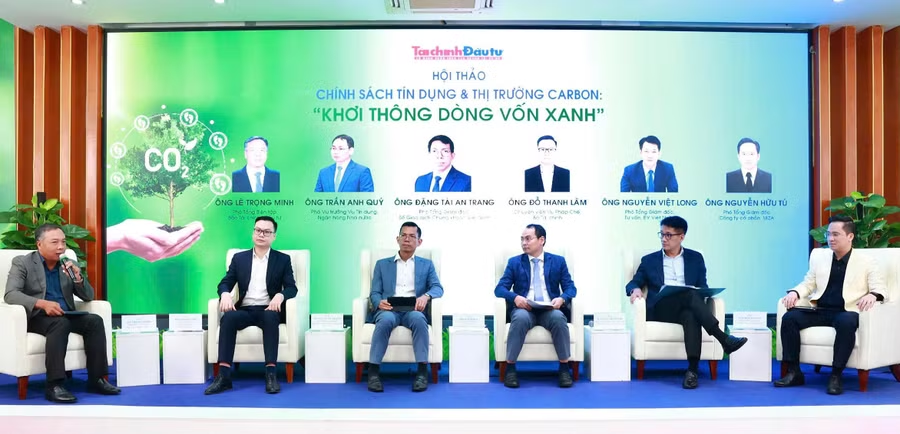
Theo thông tin được Phó Thống đốc Ngân hàng Nhà nước Việt Nam Nguyễn Ngọc Cảnh công bố tại hội thảo “Chính sách tín dụng và thị trường carbon: Khơi thông dòng vốn xanh” ngày 14-10, dư nợ tín dụng xanh của nền kinh tế đạt hơn 856.000 tỷ đồng vào cuối tháng 6-2026, tương đương khoảng 4,2% tổng dư nợ tín dụng.
So với cuối năm 2025, quy mô tín dụng xanh tăng 9,87%. Trong giai đoạn 2017-2025, tốc độ tăng trưởng bình quân của lĩnh vực này đạt hơn 20% mỗi năm, cho thấy dòng vốn phục vụ các mục tiêu môi trường và phát triển bền vững ngày càng được mở rộng.
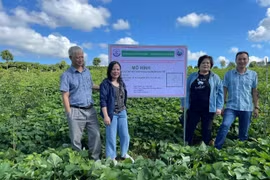
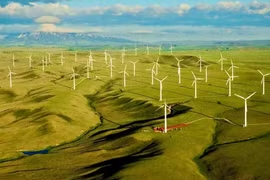
Đáng chú ý, vốn tín dụng xanh tập trung chủ yếu vào hai nhóm lĩnh vực. Nông nghiệp, lâm nghiệp, thủy sản và bảo tồn đa dạng sinh học chiếm trên 31% tổng dư nợ tín dụng xanh; năng lượng xanh chiếm gần 28%. Đây là những lĩnh vực có vai trò quan trọng trong chuyển đổi mô hình sản xuất, sử dụng tài nguyên hiệu quả và giảm phát thải khí nhà kính.
Bên cạnh việc mở rộng nguồn vốn cho các dự án xanh, ngành ngân hàng cũng tăng cường đánh giá tác động môi trường và xã hội trong hoạt động cấp tín dụng. Đến cuối tháng 6-2026, dư nợ được đánh giá rủi ro môi trường và xã hội đạt hơn 6,2 triệu tỷ đồng, chiếm trên 31,33% tổng dư nợ của toàn nền kinh tế.
Theo Ngân hàng Nhà nước, tín dụng xanh đã được triển khai từ năm 2017, gắn với định hướng phát triển ngân hàng xanh và thúc đẩy dòng vốn vào các hoạt động mang lại lợi ích về môi trường.
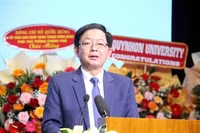
Tại hội thảo ngày 14-10, ông Bùi Minh Giáp - Chuyên gia Kinh tế trưởng Ngân hàng Phát triển châu Á (ADB) tại Việt Nam - cho biết: Việt Nam ước tính cần khoảng 368 tỷ USD đầu tư bổ sung đến năm 2040 cho thích ứng với biến đổi khí hậu, nâng cao khả năng chống chịu và giảm phát thải. Nhu cầu này tương đương khoảng 6,8% GDP mỗi năm.
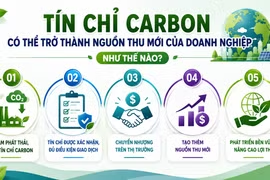
Trong bối cảnh đó, thị trường carbon được kỳ vọng bổ sung nguồn lực tài chính cho doanh nghiệp, đồng thời giảm áp lực lên tín dụng ngân hàng. Theo Phó Thống đốc Nguyễn Ngọc Cảnh, tín dụng xanh giúp doanh nghiệp có vốn đầu tư công nghệ sạch, tiết kiệm năng lượng và giảm phát thải; còn thị trường carbon có thể tạo nguồn thu từ kết quả giảm phát thải, qua đó cải thiện dòng tiền và khả năng trả nợ.
Để hai công cụ này phát huy hiệu quả, việc xác định tiêu chí dự án xanh, đo lường và kiểm chứng kết quả giảm phát thải có ý nghĩa quan trọng. Việc kết hợp tín dụng xanh với trái phiếu xanh, trái phiếu chuyển đổi, vốn cổ phần và các cơ chế chia sẻ rủi ro được kỳ vọng giúp đa dạng hóa nguồn vốn, tạo điều kiện để doanh nghiệp thực hiện các dự án chuyển đổi xanh và góp phần thực hiện mục tiêu phát thải ròng bằng 0 vào năm 2050.