Chiều 6-12, Viện Kiểm sát nhân dân TP Hà Nội cho biết, đã hoàn tất cáo trạng truy tố bị can Mai Phan Lợi (quê Thái Bình) và Bạch Hùng Dương (ở Hà Nội) về hành vi "Trốn thuế", theo quy định tại khoản 3 Điều 200 Bộ luật Hình sự. Khung hình phạt gồm phạt tiền từ 1,5 tỷ đồng đến 4,5 tỷ đồng hoặc phạt tù 2-7 năm.
Theo cáo trạng, bị can Mai Phan Lợi là Chủ tịch Hội đồng quản lý Trung tâm Truyền thông giáo dục cộng đồng (MEC). Bà Nguyễn Thúy Vân là Giám đốc MEC. Sau đó, bị can Bạch Hùng Dương kế nhiệm bà Vân. Trung tâm hoạt động theo mô hình doanh nghiệp.
 |
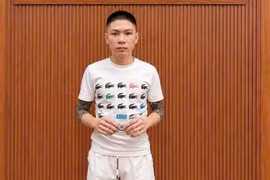
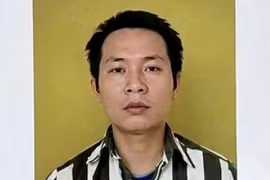
| Bị can Mai Phan Lợi. Ảnh: Cơ quan điều tra |
Cơ quan công tố xác định, từ năm 2012 đến tháng 3-2021, MEC phát sinh doanh thu với tổng số tiền hơn 19,7 tỷ đồng. Các giao dịch nhận tiền được thực hiện qua 3 ngân hàng Techcombank, Vietcombank và MSB.
Mỗi lần đơn vị này nhận được tiền tài trợ của các tổ chức trong và ngoài nước, bị can Lợi đều chỉ đạo Bạch Hùng Dương ký chứng từ rút tiền và chỉ đạo nhân viên không lập hóa đơn giá trị gia tăng (GTGT) các dịch vụ, công việc đã thực hiện.
Ngoài ra, bị can Mai Phan Lợi cũng chỉ đạo cấp dưới không thực hiện chế độ kế toán, hóa đơn chứng từ theo quy định pháp luật; không xác định chi phí, thu nhập của hoạt động kinh doanh; không lập báo cáo tài chính và nộp tờ khai quyết toán thuế thu nhập doanh nghiệp, tờ khai thuế GTGT.
Hành vi của Mai Phan Lợi bị cơ quan truy tố cáo buộc "nhằm trốn thuế thu nhập doanh nghiệp và thuế giá trị gia tăng". Kết quả điều tra xác định tổng số tiền bị can Mai Phan Lợi cùng đồng phạm trốn thuế gần 2 tỷ đồng.
Cơ quan công tố xác định, bị can Mai Phan Lợi giữ vai trò chủ mưu, cầm đầu, trực tiếp chỉ đạo cho nhân viên dưới quyền không thực hiện kê khai nộp thuế, trực tiếp chiếm hưởng toàn bộ số tiền trốn thuế.
Bị can Bạch Hùng Dương bị Viện Kiểm sát xác định đã thực hiện chỉ đạo của Mai Phan Lợi không kê khai nộp thuế. Do vậy, Dương phải chịu trách nhiệm hình sự với vai trò đồng phạm giúp sức cho bị can Lợi trốn thuế, chịu trách nhiệm về số tiền trốn thuế là gần 1,6 tỷ đồng.
Cùng với việc truy tố hai bị can trên, cáo trạng cũng nêu, ông Mai Lương Việt là đồng sáng lập trung tâm nhưng không tham gia điều hành, không liên quan đến việc ông Mai Phan Lợi trốn thuế nên không có căn cứ xử lý hình sự.
Bà Nguyễn Thúy Vân cũng là cổ đông sáng lập, làm Giám đốc trung tâm từ năm 2012-2014. Bà Vân bị xác định có trách nhiệm liên đới với số tiền trốn thuế thời gian bà làm Giám đốc hơn 110 triệu đồng. Hành vi của bà Vân có dấu hiệu đồng phạm tội trốn thuế.
Tuy nhiên Viện Kiểm sát nhận định hành vi của bà Vân đã kết thúc vào tháng 1-2014, đến nay hết thời hiệu truy cứu trách nhiệm hình sự nên cơ quan điều tra không truy cứu là có căn cứ.
Theo ĐỖ TRUNG (SGGPO)