Lãi suất huy động tiền đồng trong ngân hàng đang tăng trở lại, nhưng theo các chuyên gia thì lãi vay khó tăng.
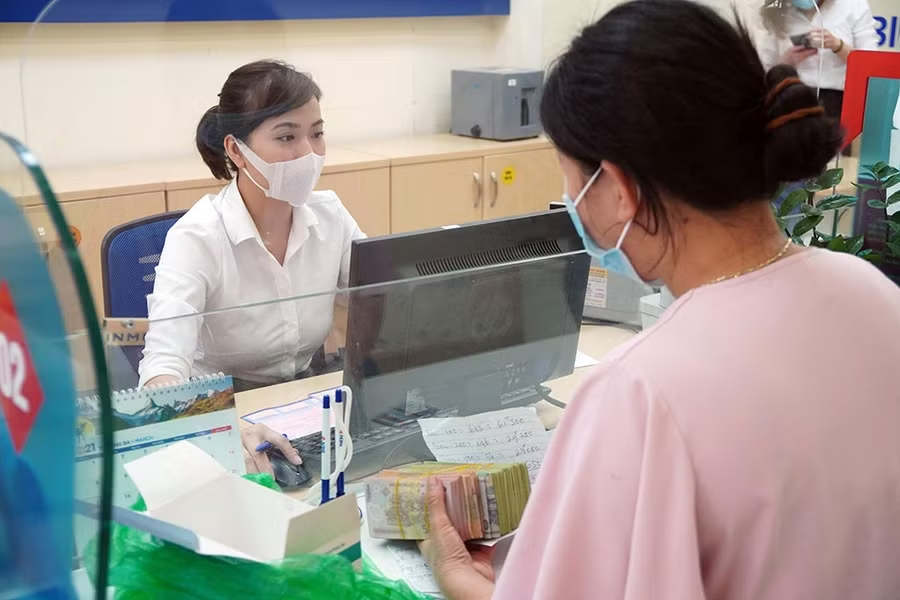 |
| Một số ngân hàng tăng nhẹ lãi suất tiền đồng - ẢNH: NGỌC THẮNG |
Lãi suất rục rịch tăng
Trên thị trường liên ngân hàng (NH), lãi suất giao dịch tiền đồng đang đứng ở mức cao 3 tháng trở lại đây. Cụ thể, ngày 20.5, lãi suất giao dịch tiền đồng giữa các NH ở kỳ hạn qua đêm ở 1,24%/năm, 1 tuần 1,43%/năm, 2 tuần ở mức 1,65%/năm, 1 tháng 1,75%/năm, 3 tháng ở mức 2,83%/năm...
So với cách đây 2 tuần, lãi suất tiền đồng liên tục tăng khoảng 0,3 - 0,5%/năm và tăng gấp 2 - 3 lần so với cuối tháng 2.
| Trưởng phòng kinh doanh vốn của một ngân hàng |
Sau nhiều tháng giữ ổn định, một số NH cũng đã tăng nhẹ lãi suất huy động tiền đồng trong khu vực dân cư thời gian gần đây. Techcombank vừa tăng lãi suất huy động tiền đồng từ 0,1 - 0,2%/năm, cụ thể lãi suất huy động 2 tháng lên 2,4%/năm, 3 tháng lên 2,6%/năm, 6 tháng lên 3,8%/năm... Sacombank cũng vừa tăng lãi suất huy động từ 0,1 - 0,2%/năm, lãi suất huy động 1 tháng lên 3,2%/năm, 3 tháng lên 3,6%/năm, 6 tháng lên 5%/năm, 12 tháng 5,7%/năm...
Ngoài ra, các nhà băng còn tăng cường phát hành trái phiếu bổ sung cho nguồn vốn hoạt động với lãi suất cao hơn tiền gửi tiết kiệm từ 1 - 1,2%/năm. Đơn cử VietinBank vừa tuyên bố phát hành thành công 1.500 tỉ đồng trái phiếu với kỳ hạn 8 năm, lãi suất 6,475%/năm và 85 tỉ đồng trái phiếu kỳ hạn 15 năm với lãi suất 6,7%/năm. Agribank cũng vừa phát hành 1.789 tỉ đồng trái phiếu với kỳ hạn 7 năm, lãi suất phát hành thực tế 6,88%/năm...
Động thái này của các nhà băng khiến nhiều người lo ngại, lãi vay có thể bị đẩy lên cao, trong bối cảnh dịch Covid-19 vẫn khó lường.
Tuy nhiên, “rà” một vòng bảng lãi suất cho vay của các NH cho thấy, lãi vay vẫn chưa thay đổi. Các NH chạy đua cho vay cá nhân, hộ kinh doanh với mức lãi suất ưu đãi như Vietcombank cho vay từ 6,79 - 7,29%/năm đối với cá nhân và doanh nghiệp vừa và nhỏ vay nhằm phục vụ sản xuất kinh doanh, mua bất động sản, mua xe, tiêu dùng… Thông tin từ BIDV cho biết, từ đầu năm đến nay NH này giải ngân gói tín dụng gần 70.000 tỉ đồng cho khách hàng cá nhân vay với lãi suất từ 5%/năm.
Mặc dù dự báo nhu cầu tín dụng quý 2 sẽ tăng nhưng BIDV vẫn giữ lãi vay từ 5 - 5,5%/năm cho các khoản vay dưới 12 tháng đối với gói tín dụng 60.000 tỉ đồng nhằm tạo điều kiện thuận lợi cho khách hàng. Đối với các khách hàng doanh nghiệp, lãi suất cho vay mới ở mức từ 5%/năm trở lên đối với khoản vay ngắn hạn, riêng đối với những hợp đồng vay cũ tính lại lãi suất hiện nay không dưới 10%/năm.
Trưởng phòng kinh doanh vốn của một NH cho biết, lãi suất huy động tiền đồng từ khu vực dân cư gần đây tăng lên, thế nhưng tình hình dịch Covid-19 đang diễn biến phức tạp có thể sẽ làm giảm cầu tín dụng. Để cạnh tranh tăng trưởng tín dụng vào thời điểm này không cho phép các nhà băng tăng lãi suất cho vay. Có một yếu tố trên thị trường gần đây khiến các NH phải cân nhắc, đó là dòng tiền đang đổ vào kênh đầu tư chứng khoán đang tăng mạnh. Nhiều cổ phiếu tăng giá mạnh, một phiên bằng cả lãi tiền gửi tiết kiệm trong 1 năm nên một phần tiền gửi tiết kiệm dịch chuyển sang chứng khoán và NH phải tính toán để giữ chân tiền gửi tiết kiệm.
Dự báo lãi suất tăng theo lạm phát
TS Nguyễn Đức Độ, Phó viện trưởng Viện Kinh tế tài chính (Học viện Tài chính) nhận xét lãi suất tiền đồng hiện dù có tăng nhưng vẫn ở mức thấp, trước đó lãi suất liên NH có thời điểm xuống sát mức 0%. Lãi suất tăng chủ yếu do yếu tố lạm phát và tăng trưởng của nền kinh tế là chính, trước đây có thêm yếu tố tỷ giá nhưng nhiều năm nay tỷ giá tương đối ổn định đã không tác động nhiều đến lãi suất.
“Lãi suất huy động tiền đồng thời gian tới có thể sẽ tăng nhẹ do vấn đề lạm phát. Giá cả một số hàng hóa trên thị trường thế giới hiện nay đã tăng, lạm phát ở các nước cũng đã cao hơn trước. Dự báo lãi suất liên NH ở quanh mức 2%/năm, còn lãi tiền gửi tiết kiệm có thể sẽ tăng chậm hơn liên NH. Riêng về lãi suất cho vay, khi nền kinh tế còn yếu, lãi suất cho vay nếu có tăng cũng sẽ chậm hơn. Bởi thời điểm cuối năm 2020, khi lãi suất huy động tiền đồng giảm khá nhanh thì lãi suất cho vay đã giảm theo không kịp, dẫn đến mức chênh lệch còn cao.
Chính vì vậy trong bối cảnh hiện nay, khi các NH đang đẩy mạnh tăng trưởng tín dụng thì cũng cần xem xét không tăng lãi suất cho vay khi dịch Covid-19 quay lại, ảnh hưởng đến nhu cầu trên thị trường”, ông Độ nói và cho rằng, dù lãi suất tiết kiệm thấp, dòng vốn bị hút qua chứng khoán nhưng cũng không quá lo lắng bởi quy mô thị trường chứng khoán hiện nay vẫn còn nhỏ hơn nhiều so với kênh huy động của NH.
| Lãi suất liên NH dù có tăng gần đây nhưng vẫn nằm trong vùng thấp. Thanh khoản trên thị trường vẫn ổn định nên mức 1 - 2%/năm vẫn có thể chấp nhận được. Qua theo dõi thị trường lãi suất liên NH chưa tác động đến lãi suất tiết kiệm tiền đồng cũng như lãi cho vay. Liên quan việc mua bán ngoại tệ có kỳ hạn, dự kiến tháng 7 này nguồn vốn tiền đồng sẽ ra thị trường. NH Nhà nước tiếp tục theo dõi sát diễn biến lãi suất trong thời gian tới để có những biện pháp điều hành kịp thời. Đại diện Ngân hàng Nhà nước |
TS Lê Đạt Chí, Phó khoa Tài chính, Trường ĐH Kinh tế TP.HCM, nhận xét lãi suất trái phiếu mà các NH phát hành cao hơn 1 - 1,2%/năm chưa có yếu tố “đe dọa” nhiều đến dòng tiền gửi tiết kiệm. Thông thường trái phiếu có kỳ hạn dài trên 1 năm, có loại 5 - 10 năm nên những người mua trái phiếu phải chờ đến ngày đáo hạn, thay vì sổ tiết kiệm có thể thế chấp để vay tiền. Tuy nhiên lãi suất huy động tiền đồng ngắn hạn có thể sẽ gia tăng ở những NH nhỏ bởi giá cả hàng hóa, nguyên vật liệu như sắt, thép, dầu... trên thị trường hiện nay đang tăng cao. Điều này khiến các NH cho vay nhận thế chấp bằng hàng hóa cần vốn nhiều hơn. Thế nhưng, NH nào có vốn rẻ mới có thể cho vay được. Chính vì vậy mà khả năng lãi suất cho vay sẽ không tăng khi nhà băng tăng trưởng tín dụng.
Theo Thanh Xuân (TNO)