Theo thông tin từ Bộ Công Thương, ngày 10-11-2026, EC ban hành Quy định thực thi (EU) 2026/2497 về việc áp thuế chống bán phá giá tạm thời đối với sản phẩm ống đồng có xuất xứ từ Việt Nam, Trung Quốc, Mexico và Uzbekistan. Quy định được công bố trên Công báo Liên minh châu Âu (EU) ngày 11-11 và chính thức có hiệu lực từ ngày 12-11-2026.
Đây là kết quả điều tra sơ bộ trong vụ việc chống bán phá giá được EC khởi xướng từ tháng 3-2026, sau khi tiếp nhận đơn khiếu nại ngày 26-1-2026 của Ủy ban Bảo vệ ngành ống đồng EU (EU Copper Tubes Defence Committee), đại diện cho các nhà sản xuất chiếm hơn 25% tổng sản lượng ống đồng của EU.
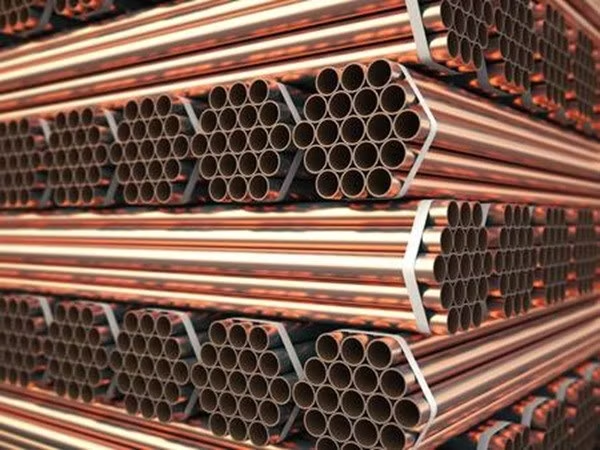
Sản phẩm thuộc diện áp thuế là ống và ống dẫn bằng đồng tinh luyện, được cuộn thành cuộn phẳng, có bề mặt nhẵn hoặc có rãnh bên trong, chưa qua gia công thêm. Mặt hàng hiện thuộc mã CN ex 7411 10 90, mã TARIC 7411 10 90 10.
Đây là nhóm sản phẩm chủ yếu được sử dụng trong các hệ thống sưởi, thông gió, điều hòa không khí và làm lạnh (HVACR), đồng thời có ứng dụng trong lĩnh vực công nghiệp và một số hệ thống năng lượng tái tạo.
Đối với hàng hóa có xuất xứ Việt Nam, EC quy định mức thuế chống bán phá giá tạm thời theo từng doanh nghiệp. Cụ thể, Jintian Copper Industrial Company Limited chịu mức 13,8%; Hailiang (Vietnam) Copper Manufacturing Co., Ltd chịu mức 12,3%.
Các doanh nghiệp Việt Nam hợp tác khác không thuộc mẫu điều tra, gồm LS Metal Vilna LLC và Công ty cổ phần Ống đồng Toàn Phát (TOAN PHAT COPPER TUBE Joint Stock Company), chịu mức thuế 13,3%. Những doanh nghiệp Việt Nam còn lại áp dụng mức 14,4%.
Theo quy định của EC, mức thuế chống bán phá giá tạm thời được tính trên giá thực tế thuần tại biên giới EU, trước thuế. Việc thông quan để đưa hàng hóa vào lưu thông tự do tại thị trường này phải có khoản bảo đảm tương đương với mức thuế tạm thời được áp dụng.
Để được hưởng mức thuế riêng, doanh nghiệp phải xuất trình hóa đơn thương mại hợp lệ, có xác nhận và chữ ký của người có thẩm quyền. Chứng từ cần thể hiện đầy đủ thông tin nhà sản xuất, khối lượng hàng xuất khẩu và mã TARIC bổ sung tương ứng. Nếu không đáp ứng yêu cầu về chứng từ, hàng hóa sẽ phải chịu mức thuế dành cho các doanh nghiệp còn lại của quốc gia xuất xứ, tức 14,4% đối với Việt Nam.
Ngoài Việt Nam, các quốc gia khác thuộc diện điều tra cũng chịu mức thuế tạm thời khác nhau. Cụ thể, hàng hóa từ Trung Quốc chịu thuế từ 33,5% đến 51,5%; Mexico áp dụng mức 18,2%; Uzbekistan chịu mức từ 5,6% đến 11%.