Chính sách này góp phần giảm chi phí vốn cho doanh nghiệp, tạo điều kiện duy trì, mở rộng hoạt động sản xuất, kinh doanh và thúc đẩy tăng trưởng kinh tế địa phương.
Quán triệt tinh thần chỉ đạo của Chính phủ và Ngân hàng Nhà nước (NHNN) Việt Nam về việc giảm lãi suất cho vay phục vụ sản xuất kinh doanh (SXKD) nhằm thúc đẩy tăng trưởng kinh tế, các ngân hàng thương mại trên địa bàn tỉnh triển khai các chương trình tín dụng ưu đãi, giảm lãi suất cho vay.
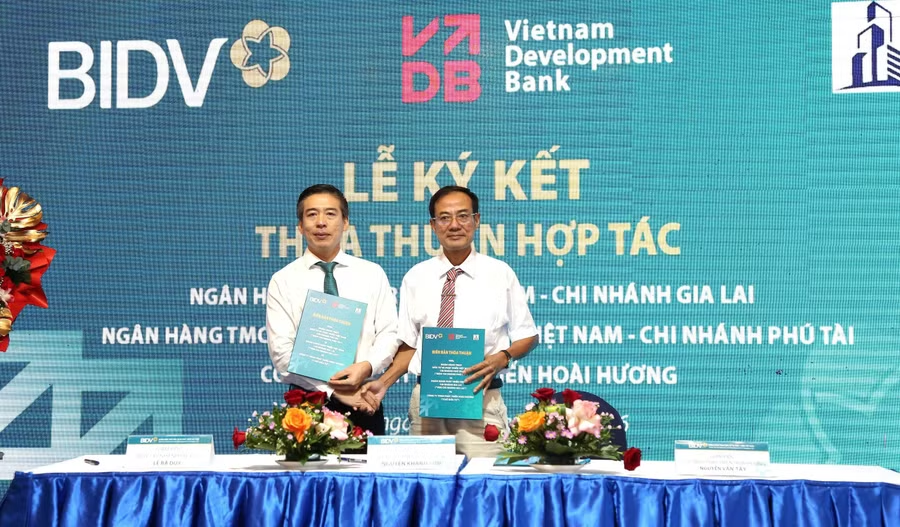
Trong số các ngân hàng triển khai chính sách này, Agribank Bình Định giảm lãi suất cho vay 2%/năm so với thông thường, ưu tiên nhóm khách hàng vay vốn phục vụ SXKD. Giám đốc Agribank Bình Định Nguyễn Hữu Câu cho biết, ngân hàng đang tăng cường ứng dụng công nghệ, đơn giản hóa thủ tục hành chính để đảm bảo khả năng tiếp cận tín dụng nhanh nhất cho khách hàng với chi phí hợp lý.
Cùng chia sẻ khó khăn với cộng đồng DN, BIDV Bình Định, BIDV Phú Tài đồng loạt công bố các gói tín dụng ưu đãi với lãi suất chỉ từ 6%/năm, giảm 2%/năm tùy theo kỳ hạn và lĩnh vực. Nguồn vốn ưu đãi này được tập trung cho các ngành động lực như công nghệ cao, xuất khẩu, kinh tế số, trí tuệ nhân tạo, công nghiệp hỗ trợ, bán dẫn, chế biến chế tạo và các dự án xanh. Theo ông Lê Bá Duy - Giám đốc BIDV Phú Tài: Cán bộ tín dụng tại các phòng giao dịch Hoài Nhơn, Phù Mỹ, Phù Cát, An Nhơn, Diêu Trì và Phú Phong đang chủ động tiếp cận, phổ biến chính sách và hướng dẫn, hỗ trợ hoàn thiện hồ sơ vay vốn, rút ngắn thời gian thẩm định, giải ngân cho khách hàng.
Trong khi đó, Vietcombank Bình Định và Vietcombank Phú Tài áp dụng mức giảm từ 1,5 - 2%/năm cho các khoản vay thúc đẩy SXKD. Đặc biệt, đối với các khoản vay ngắn hạn thuộc lĩnh vực ưu tiên theo định hướng của NHNN Việt Nam, mức giảm lên tới 3%/năm, đưa lãi suất thực tế xuống chỉ còn hơn 4%/năm.
Ông Nguyễn Văn Thúy - Giám đốc Vietcombank Bình Định - khẳng định: Việc tiết giảm chi phí hoạt động và chia sẻ lợi ích cùng khách hàng chính là cam kết trách nhiệm của ngân hàng nhằm khơi thông dòng vốn, tạo động lực tăng trưởng cho địa phương.
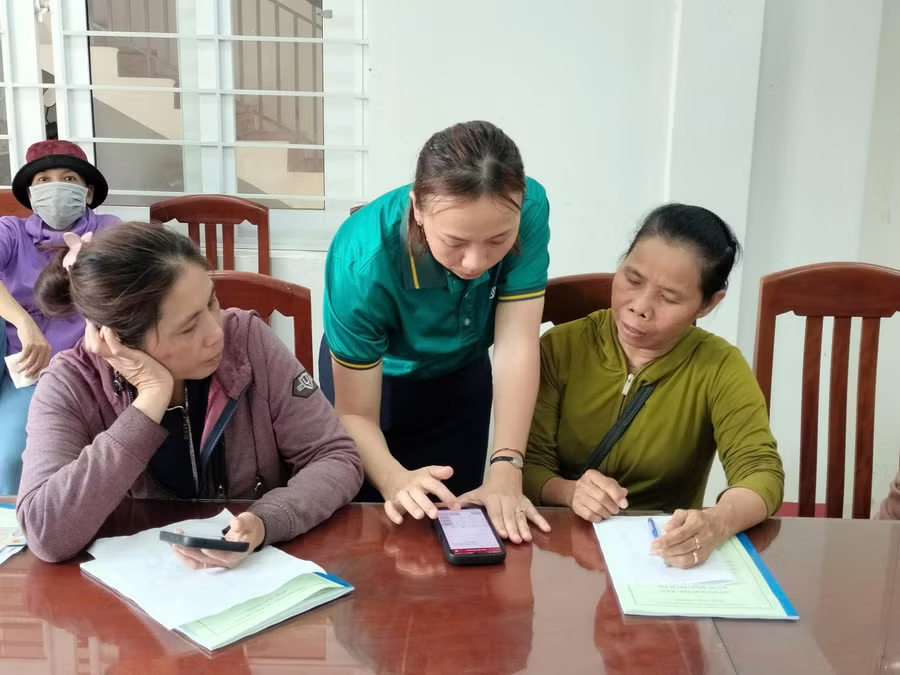
Làn sóng giảm lãi suất từ 1 - 2%/năm cũng lan rộng sang nhóm ngân hàng dân doanh, như: LPBank Bình Định, BVBank Bình Định, MBBank Bình Định, Sacombank Bình Định… Riêng tại LPBank Bình Định, các khoản vay mới phục vụ SXKD ngắn hạn, lãi suất giảm 1,6 - 2%/năm so với lãi suất thông thường tại ngân hàng.
Chính sách này hướng tới khách hàng cá nhân, hộ kinh doanh và DN siêu nhỏ có nhu cầu bổ sung vốn lưu động, nhập nguyên vật liệu, duy trì hoặc mở rộng hoạt động SXKD. Ngoài ra, LPBank Bình Định cũng ưu tiên giảm lãi suất cho vay đối với các khách hàng vay vốn đầu tư SXKD trên lĩnh vực NN&PTNT.
Bà Nguyễn Thị Sen - Chủ tịch Hiệp hội DN tỉnh - cho rằng: Những tháng cuối năm luôn là thời điểm then chốt để các DN tập trung nguồn lực tăng tốc sản xuất, hoàn thành các đơn hàng và chuẩn bị nguồn hàng phục vụ mùa tiêu dùng lớn nhất trong năm. Việc các ngân hàng đồng hành, chia sẻ thông qua giảm lãi suất cho vay vào thời điểm này giúp DN giảm chi phí vốn, có thêm nguồn lực phục hồi và mở rộng SXKD.
Đến ngày 30-9-2026, tổng dư nợ tại các ngân hàng trên địa bàn tỉnh đạt 291 nghìn tỷ đồng, tăng 11,7% so với cuối năm 2025, cho thấy tín dụng tiếp tục tăng trưởng, nguồn vốn được đưa vào nền kinh tế. Ông Nguyễn Trà Dương - Phó Giám đốc NHNN Việt Nam Chi nhánh khu vực 11 - cho biết: Ngay sau chỉ đạo của NHNN Việt Nam, nhiều tổ chức tín dụng đồng loạt điều chỉnh giảm lãi suất cho vay từ ngày 19-10. Động thái này góp phần giảm áp lực tài chính cho người dân và DN, tạo điều kiện để dòng vốn tín dụng lưu thông thuận lợi, phục vụ hoạt động SXKD và thực hiện các mục tiêu phát triển KT-XH năm 2026 của tỉnh.
Chính sách giảm lãi suất không chỉ hỗ trợ DN tháo gỡ khó khăn, phục hồi và mở rộng SXKD mà còn mang lại lợi ích cho chính hệ thống ngân hàng. Khi DN giảm được chi phí vốn, duy trì hoạt động và nâng cao hiệu quả kinh doanh, khả năng trả nợ của khách hàng được cải thiện, qua đó góp phần hạn chế nợ xấu và giảm thiểu rủi ro tín dụng.
Bên cạnh đó, việc chủ động chia sẻ khó khăn với khách hàng còn giúp các ngân hàng củng cố mối quan hệ hợp tác, nâng cao uy tín thương hiệu và tăng cường khả năng cạnh tranh trên thị trường.