Theo Cục Thuế (Bộ Tài chính), số liệu trên được tính từ ngày 1-7-2007 đến hết ngày 31-10-2026, không phải số người đang đồng thời bị tạm hoãn xuất cảnh.
Đáng chú ý, hơn 240.000 trường hợp thuộc nhóm người đại diện doanh nghiệp, chủ hộ kinh doanh có mã số thuế ở trạng thái 06 - không hoạt động tại địa chỉ đã đăng ký. Nguyên nhân chủ yếu là doanh nghiệp, hộ kinh doanh đã ngừng hoạt động hoặc chuyển địa điểm nhưng chưa hoàn tất thủ tục pháp lý về mã số thuế và nghĩa vụ thuế.
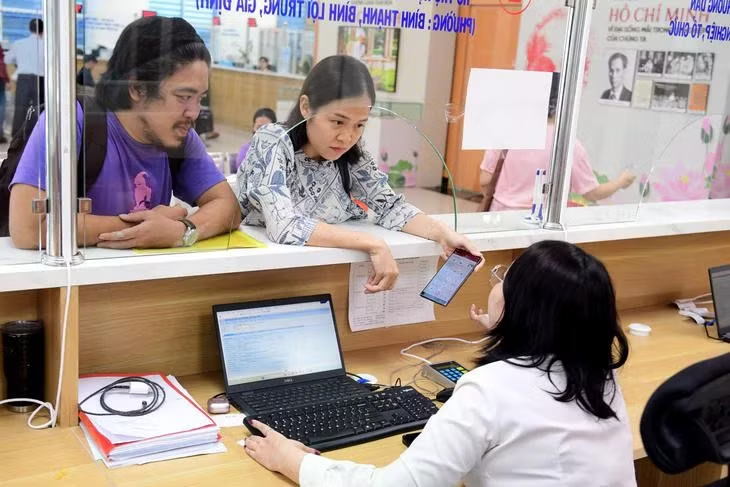
Theo quy định mới có hiệu lực từ ngày 1-7-2026, đối với người nộp thuế không còn hoạt động tại địa chỉ đăng ký, sau 120 ngày kể từ khi cơ quan thuế thông báo tình trạng này, nếu vẫn không thực hiện thủ tục khôi phục hoặc chấm dứt hiệu lực mã số thuế theo quy định thì có thể bị áp dụng biện pháp tạm hoãn xuất cảnh.
Trước khi ban hành thông báo, cơ quan thuế thực hiện rà soát nghĩa vụ thuế và thông báo trước 30 ngày để người nộp thuế kiểm tra, thực hiện nghĩa vụ hoặc liên hệ giải quyết vướng mắc.
Thống kê cho thấy, gần 30.000 người nộp thuế đã chủ động thực hiện nghĩa vụ tài chính sau khi nhận thông báo. Trong đó, khoảng 20.000 trường hợp thuộc nhóm không hoạt động tại địa chỉ đăng ký đã liên hệ cơ quan thuế, hoàn thành nghĩa vụ và được hủy bỏ biện pháp tạm hoãn xuất cảnh.
Tuy nhiên, Hội Tư vấn Thuế Việt Nam (VTCA) kiến nghị làm rõ điều kiện áp dụng biện pháp này, nhất là đối với những trường hợp không còn nợ thuế và không thiếu hồ sơ khai thuế.
Trước những kiến nghị trên, Bộ Tài chính cho biết đã ghi nhận và xem xét làm rõ các quy định, bảo đảm phân biệt giữa việc chưa hoàn thành thủ tục về mã số thuế với nghĩa vụ nộp thuế.
Để hạn chế tình trạng người dân không nắm được thông tin, Bộ Tài chính phối hợp với Bộ Công an nghiên cứu phương án cung cấp cảnh báo tạm hoãn xuất cảnh qua ứng dụng VNeID. Ngành Thuế cũng đẩy mạnh thông báo qua SMS, ứng dụng eTax Mobile và các kênh thông tin điện tử.
Cục Thuế khuyến nghị chủ doanh nghiệp, người đại diện theo pháp luật và chủ hộ kinh doanh thường xuyên kiểm tra tình trạng hoạt động, nghĩa vụ thuế; kịp thời liên hệ cơ quan thuế khi phát hiện vướng mắc để tránh ảnh hưởng đến quyền lợi xuất cảnh.