Thưởng Tết Bính Ngọ 2026 bằng vàng, voucher có phải nộp thuế không?
Hiện nay, nhiều doanh nghiệp đều đã có kế hoạch chi trả lương và thưởng tết 2026 cho người lao động. Không chỉ thưởng tết bằng tiền, nhiều đơn vị còn thưởng cho người lao động bằng nhiều hình thức như quà, voucher, thưởng bằng vàng, bạc... Nhiều cá nhân vẫn có thắc mắc liệu tiền thưởng tết sẽ bị khấu trừ thuế thu nhập cá nhân như thế nào? Việc hiểu rõ quy định liên quan sẽ giúp mỗi cá nhân chủ động hơn trong việc tính toán kế hoạch chi tiêu dịp tết của mình.
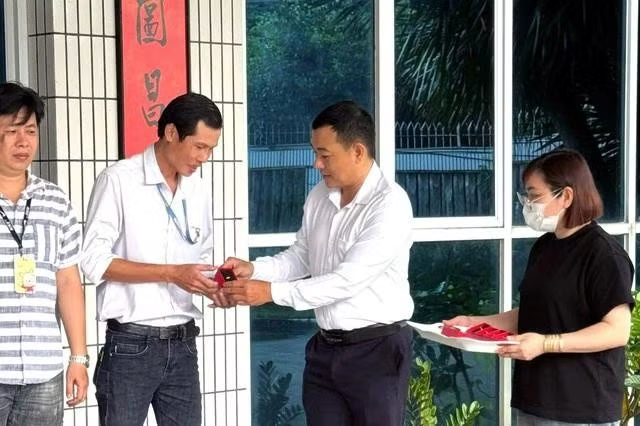
Chẳng hạn, giữa tháng 1 vừa qua, Công ty TNHH Dụ Đức Việt Nam (Khu công nghiệp Tân Hương, tỉnh Đồng Tháp), cho biết người lao động đủ 15 năm làm việc tại công ty được thưởng tết 1 chỉ vàng 18K (ở thời điểm chi trả, công ty cho biết tương đương khoảng 10-11 triệu đồng/người). Công ty TNHH Dụ Đức Việt Nam hiện có khoảng 9.000 lao động, hoạt động trong lĩnh vực cung cấp nguyên liệu và sản xuất giày thể thao và việc thưởng tết nói trên có khoảng 1.000 lao động được tặng vàng.
Luật sư Trần Xoa, Giám đốc Công ty luật Minh Đăng Quang, cho biết: Khoản 2 điều 2 Thông tư số 111/2013/TT-BTC quy định thu nhập từ tiền lương, tiền công là thu nhập người lao động nhận được từ người sử dụng lao động, bao gồm: a). Tiền lương, tiền công và các khoản có tính chất tiền lương, tiền công dưới các hình thức bằng tiền hoặc không bằng tiền; e) Các khoản thưởng bằng tiền hoặc không bằng tiền dưới mọi hình thức, kể cả thưởng bằng chứng khoán.... Do vậy, thưởng tết bằng hiện vật (quà, voucher...) thì thu nhập này vẫn bị cộng vào thu nhập chịu thuế thu nhập cá nhân từ tiền lương, tiền công. Thu nhập của người lao động bị tính thuế thu nhập cá nhân theo giá trị thị trường của hiện vật tại thời điểm công ty phát thưởng.
Riêng cá nhân khi nhận thưởng bằng cổ phiếu từ đơn vị sử dụng lao động thì khoản 11 điều 26 Thông tư số 111/2013/TT-BTC quy định, cá nhân khi nhận thưởng bằng cổ phiếu chưa phải nộp thuế từ tiền lương, tiền công. Khi cá nhân chuyển nhượng cổ phiếu thưởng thì khai thuế đối với thu nhập từ chuyển nhượng cổ phiếu và thu nhập từ tiền lương, tiền công. Như vậy, khi nào người lao động chuyển nhượng cổ phiếu thưởng thì mới nộp thuế thu nhập cá nhân với thuế suất 0,1% trên giá bán.
Những khoản thưởng nào không phải nộp thuế?
Dù việc thưởng Tết Bính Ngọ 2026 đều phải nộp thuế nhưng theo quy định chung, chỉ khi tổng thu nhập sau khi trừ các khoản giảm trừ hợp lệ (như giảm trừ gia cảnh, các khoản bảo hiểm bắt buộc…) đạt ngưỡng chịu thuế, người lao động mới phát sinh nghĩa vụ nộp thuế. Ví dụ, đối với những lao động của Công ty TNHH Dụ Đức Việt Nam nói trên khi được nhận thưởng 1 chỉ vàng 18K tương đương khoảng 10 triệu đồng, nếu cộng thêm lương tháng 1 khoảng 10 triệu đồng, tổng cộng cá nhân có lương thưởng trong tháng 1 là 20 triệu đồng. Nhưng cá nhân nào có 1 người phụ thuộc (cha, mẹ hoặc con...) thì thu nhập 20 triệu đồng nói trên cũng chưa phải nộp thuế thu nhập cá nhân (vì cá nhân được giảm trừ gia cảnh 15,5 triệu đồng/tháng, giảm trừ đối với 1 người phụ thuộc là 6,2 triệu đồng/tháng, tổng cộng mức giảm trừ lên 21,7 triệu đồng, vượt qua mức thu nhập nêu trên).
Trên thực tế, dù đa số khoản thưởng đều phải đưa vào thu nhập chịu thuế thu nhập cá nhân nhưng pháp luật vẫn quy định một số khoản thưởng đặc thù được loại trừ. Cụ thể, các khoản tiền thưởng được loại trừ thường gắn với thành tích, danh hiệu, giải thưởng hoặc hoạt động có tính chất đóng góp đặc biệt, gồm: Tiền thưởng kèm theo danh hiệu Nhà nước phong tặng (chiến sĩ thi đua toàn quốc, cấp bộ, ngành, tỉnh/thành phố, chiến sĩ tiên tiến, lao động tiên tiến…); các hình thức khen thưởng như giấy khen, bằng khen, kỷ niệm chương, huy hiệu, giải thưởng do Nhà nước hoặc các hội, tổ chức chính trị - xã hội trao tặng; tiền thưởng kèm giải thưởng quốc gia hoặc quốc tế được Nhà nước công nhận; tiền thưởng về cải tiến kỹ thuật, sáng chế, phát minh được cơ quan nhà nước có thẩm quyền công nhận; tiền thưởng cho việc phát hiện, khai báo hành vi vi phạm pháp luật với cơ quan nhà nước có thẩm quyền.
Theo Mai Phương (TNO)