Đó là câu hỏi mà nhiều người quan tâm trong dịp năm mới. Theo chuyên gia, trong mối quan hệ dân sự, đây là khoản thu nhập không đóng thuế thu nhập cá nhân. Tuy nhiên, với người lao động nhận lì xì từ cơ quan, công ty, có trường hợp phải thực hiện nghĩa vụ thuế.
Gia đình, bạn bè lì xì không phải đóng thuế
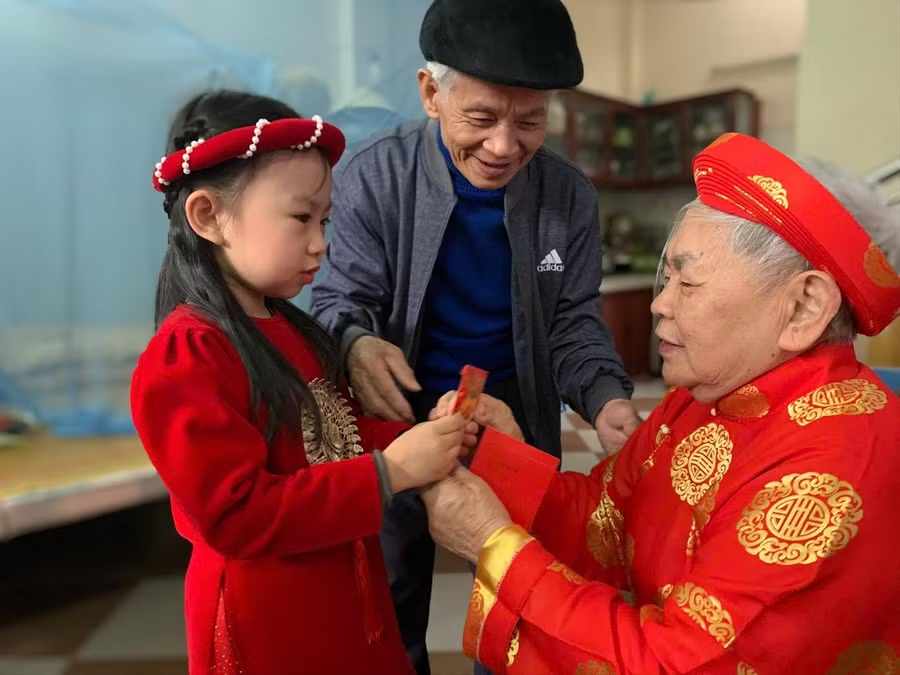
Lì xì Tết là một phong tục trao tặng tiền mặt để trong phong bì với lời chúc may mắn, sức khỏe và bình an. Ngày nay, với xu hướng công nghệ phát triển, lì xì Tết có thể được thực hiện bằng chuyển khoản, hoặc bằng ví điện tử.
Mối quan hệ giữa người cho và người nhận lì xì, không chỉ gói gọn trong các mối quan hệ gia đình, người thân, mà còn các mối quan hệ bạn bè, đồng nghiệp và công ty. Câu hỏi mà nhiều người quan tâm trong dịp năm mới, là nhận lì xì Tết có phải thực hiện nghĩa vụ thuế thu nhập cá nhân không.
Trao đổi với PV Tiền Phong, ông Lê Văn Tuấn - Giám đốc Công ty TNHH Kế toán Thuế Keytas - cho rằng, có 2 trường hợp cần làm rõ: Tiền lì xì Tết nằm trong các mối quan hệ dân sự, hay trong mối quan hệ người sử dụng lao động và người lao động.
Trước hết, mối quan hệ dân sự, được hiểu là các mối quan hệ trong gia đình, người thân, bạn bè, đồng nghiệp… Lì xì Tết được xem là một khoản thu nhập từ quà tặng, có thể là tiền mặt, hoặc chuyển khoản, hoặc nhận qua ví điện tử.
“Xét về mặt quy định, chỉ những quà tặng phải đăng ký quyền sở hữu hoặc quyền sử dụng với cơ quan quản lý Nhà nước thì giá trị khoản quà tặng phải tính thuế thu nhập cá nhân”, ông Tuấn nói.
Theo đó, quà tặng bằng tiền, không phải đăng ký quyền sở hữu, hoặc quyền sử dụng, do đó, khoản thu nhập từ quà tặng không thuộc thu nhập phải tính thuế thu nhập cá nhân. Điều này cũng có nghĩa rằng, trong mối quan hệ dân sự, tiền lì xì Tết là một khoản thu nhập không đóng thuế thu nhập cá nhân.
Với người lao động nhận lì xì tại công ty
Người lao động có thể nhận được tiền lì xì từ công ty trước khi nghỉ Tết, hoặc trong ngày đầu đi làm sau Tết (lì xì Khai xuân). Lúc này, tiền lì xì được hiểu là nằm trong một mối quan hệ lao động, giữa người sử dụng lao động và người lao động. Khi đó, tiền lì xì được hiểu là thu nhập có tính chất tiền lương, tiền công của người lao động.
Theo khoản 2 điều 3, Luật số 109/2025/QH15, thu nhập chịu thuế thu nhập cá nhân bao gồm tiền thù lao, các khoản lợi ích bằng tiền hoặc không bằng tiền dưới mọi hình thức
“Như vậy, tiền lì xì trong các mối quan hệ lao động, giữa người sử dụng lao động và người lao động là một khoản thu nhập chịu thuế. Tuy nhiên, để xác định đúng nghĩa vụ thuế thu nhập cá nhân đối với khoản tiền lì xì trong trường hợp này, chúng ta cần dựa trên bản chất thực sự của việc lì xì”, ông Tuấn phân tích.
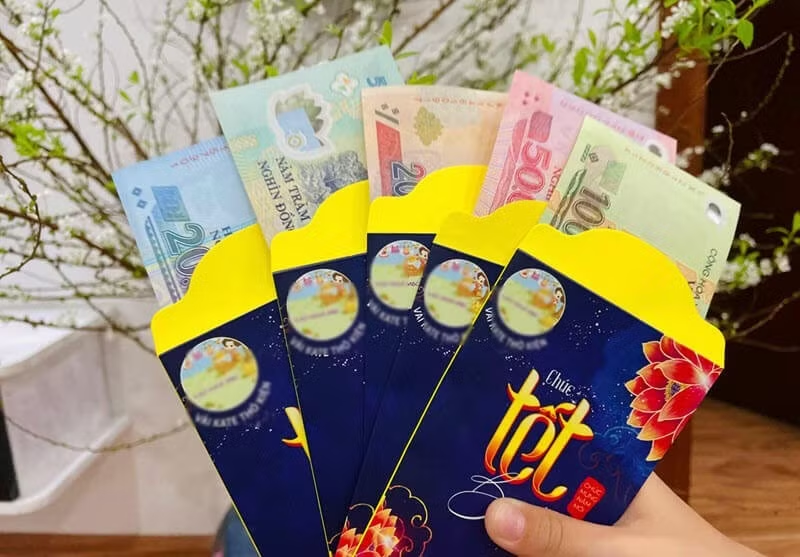
Trường hợp, khoản lì xì mang ý nghĩa là lời chúc may mắn của doanh nghiệp với người lao động, thì khoản tiền lì xì được xem là một khoản phúc lợi của người lao động.
Theo quy định hiện hành, nghĩa vụ thuế trong trường hợp này được xác định là dựa trên tổng các khoản phúc lợi trong năm của doanh nghiệp. Nếu tổng các khoản phúc lợi trong năm lớn hơn 1 tháng lương bình quân thực tế thực hiện trong năm tính thuế của công ty, thì nghĩa vụ thuế thu nhập cá nhân được tính cho phần vượt quá 1 tháng lương này.
Ngược lại, nếu tổng khoản phúc lợi trong năm nhỏ hơn 1 tháng lương bình quân thực tế thực hiện trong năm tính thuế của công ty, thì không phát sinh nghĩa vụ thuế, bao gồm cả tiền lì xì.
Tuy nhiên, theo ông Tuấn, vấn đề này có nhiều quan điểm khác nhau, một số quan điểm cho rằng, khoản tiền lì xì, dù ít, cũng cần được cộng vào thu nhập của người lao động để tính thuế chung với tiền lương chi trả trong tháng. Một số quan điểm khác cho rằng, khoản này mang tính chất quà tặng bằng tiền của doanh nghiệp cho người lao động và không tính thuế thu nhập cá nhân.
“Quan điểm cá nhân của tôi, khi khoản tiền lì xì có giá trị nhỏ, mang ý nghĩa tinh thần và lời chúc, thì khoản tiền này cần được phân loại là khoản phúc lợi tại doanh nghiệp cho người lao động”, ông Tuấn nhấn mạnh.
Tuy nhiên, trường hợp khoản lì xì bị biến tướng, mang ý nghĩa là một khoản tiền thưởng với danh nghĩa một khoản lì xì, với số tiền lớn thì đây xem là một khoản thưởng và thuộc thu nhập từ tiền lương, tiền công. Do đó, khoản tiền lì xì cần phải tính chung với tiền lương của tháng nhận thu nhập, để tính thuế thu nhập cá nhân chung với tiền lương của người lao động.
Trường hợp, khoản lì xì được cá nhân chủ doanh nghiệp trao tặng, tức nằm ngoài sổ sách của doanh nghiệp, thì khoản lì xì này cũng được xem là quà tặng mang tính chất giao dịch dân sự như trên. Theo đó, không tính thuế thu nhập cá nhân trong trường hợp này.
Theo VIỆT LINH (TPO)