Theo nhận định của giới chuyên gia, năm 2018, rất khó để giảm lãi suất cho vay. Sang năm 2019, việc ổn định tiền đồng, lãi suất vẫn gặp nhiều áp lực.
 |
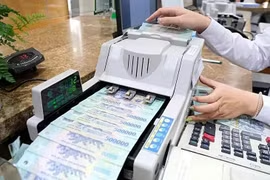
| Lãi suất có xu hướng tăng từ nay đến cuối năm. (Ảnh: KT) |
Gần đây, nhiều ngân hàng lớn và ngân hàng thương mại rục rịch điều chỉnh tăng lãi suất. Cụ thể, tại BIDV, một số kỳ hạn lãi suất huy động đã được điều chỉnh tăng khoảng 0,2%. Nếu như vào tháng 9, kỳ hạn 1 tháng và 2 tháng tăng 0,2% từ mức 4,1%/năm lên 4,3%/năm thì hiện kỳ hạn này, lãi suất tăng lên 4,5%/năm. Tiền gửi trong tháng 9 với kỳ hạn 6 tháng cũng được điều chỉnh tăng từ 5,1% lên 5,3%.
Tại VietinBank, lãi suất kỳ hạn 1-2 tháng hiện ở mức 4,5%. Với kỳ hạn 3 tháng, lãi suất là 4,8% và kỳ hạn 6 tháng là 5,5%. Kỳ hạn 12 tháng được niêm yết ở mức 6,8%, 24 tháng là 6,6%.
Còn tại Agribank, lãi suất kỳ hạn 1 tháng và 2 tháng của ngân hàng này tăng từ mức 4,3% lên 4,5%/năm. Với kỳ hạn 6 tháng, lãi suất huy động tăng từ 5,3% lên 5,5% và 12 tháng là 6,8%.
Tại Vietcombank, lãi suất kỳ hạn 1-2 tháng tăng 0,1% lên mức 4,4%, kỳ hạn 3 tháng hiện ở mức 4,8% và lãi suất huy động cho kỳ hạn 6 tháng là 5,5%.
Tại các ngân hàng cổ phần, lãi suất huy động cũng được điều chỉnh tăng. Tại Techcombank, lãi suất huy động kỳ hạn 1 và 2 tháng hiện được niêm yết ở mức 4,6%, kỳ hạn 3 tháng là 4,7% và kỳ hạn 6 tháng là 5,8%. Eximbank cũng niêm yết lãi suất huy động kỳ hạn 1 tháng là 4,6%, lãi suất 5% cho kỳ hạn 3 tháng và kỳ hạn 6 tháng là 5,6%.
Theo nhận định của một số chuyên gia kinh tế, nguyên nhân của việc lãi suất huy động tăng là do thanh khoản hệ thống eo hẹp.
Tại một số ngân hàng thương mại, nhất là ngân hàng lớn vẫn còn dư room tín dụng, cũng tăng lãi suất huy động nhằm đáp ứng nhu cầu vốn cuối năm. Với những ngân hàng còn rất ít hoặc không còn room tín dụng cũng có động thái tăng lãi suất huy động, đồng thời đẩy mạnh cho vay vốn ngắn hạn để tăng vòng quay vốn.
Bên cạnh đó, sức ép huy động vốn còn đến từ yêu cầu phải thực hiện lộ trình giảm dần tỷ lệ vốn ngắn hạn cho vay trung và dài hạn. Trước mắt, từ tháng 1/2019 sẽ giảm từ 45% xuống còn 40% của các tổ chức tín dụng.
Chuyên gia tài chính-ngân hàng Nguyễn Trí Hiếu phân tích, việc tăng lãi suất huy động mang tính chu kỳ thường diễn ra vào quý 4 hàng năm. Thông thường, vào thời điểm này, các ngân hàng cho vay nhiều nhằm đáp ứng nhu cầu tài chính của doanh nghiệp và người dân để chuẩn bị mua sắm cho dịp lễ tết sắp tới. Do đó, các ngân hàng phải tăng cường huy động vốn bằng cách tăng lãi suất.
Ngoài ra, ngay từ đầu năm, tỷ giá của VND tăng khoảng 3% so với USD, đồng NDT lại mất giá so với USD khoảng 8%, đồng NDT mất giá so với VND khoảng 5%. Sự mất giá của đồng NDT đã tạo áp lực trên VND, buộc phải điều chỉnh tỷ giá để giảm bớt hàng hóa nhập khẩu từ Trung Quốc. Để đối phó với áp lực điều chỉnh tỷ giá hoặc áp lực mất giá tiền đồng, các ngân hàng đã và đang có động thái tăng lãi suất hoặc duy trì lãi suất ở mức cao để người dân và người đầu cơ không rút tiền, không đổi VNĐ ra USD để găm giữ USD, mua USD kiếm lời. Vì thế không những lãi suất trên VND khó giảm mà thậm chí còn tăng để duy trì lượng tiền gửi tại các ngân hàng thương mại.
Với những phân tích trên, TS. Hiếu khẳng định, từ nay đến cuối năm, cơ hội để giảm lãi suất là khá ngặt nghèo, khả năng lãi suất huy động vẫn sẽ tiếp tục tăng nhưng tăng ở mức nhẹ. Thậm chí sang năm 2019, việc ổn định tiền đồng, ổn định lãi suất, kiểm soát lạm phát vẫn gặp nhiều áp lực.
Ông Hiếu cho rằng, với các tổ chức tín dụng, việc tăng lãi suất bao nhiêu, cho các kỳ hạn nào cần tính toán rất kỹ vào những tháng cuối năm và cả sang đầu năm 2019. Về phía khách hàng, việc lãi suất huy động tăng khiến tiết kiệm trở thành kênh đầu tư hấp dẫn hơn trong bối cảnh chứng khoán tăng, giảm bấp bênh; thanh khoản trên thị trường bất động sản có xu hướng giảm. Còn với các doanh nghiệp, việc tăng lãi suất sẽ làm tăng chi phí tài chính từ đó tăng chi phí sản xuất kinh doanh. Do đó, doanh nghiệp có thể bù trừ vào chi phí phát sinh do lãi suất tăng bằng cách phát hành trái phiếu, cắt giảm chi phí lao động hoặc những chi phí không cần thiết...
Chung Thủy/VOV.VN