Tác động của đại dịch Covid-19 lên nền kinh tế được dự báo kéo dài khoảng 2 năm. Chuyên gia khuyến nghị cần tính toán kỹ lưỡng khi dùng đòn bẩy tài chính mua bất động sản.
Với những nhà đầu tư vay vốn để mua bất động sản, dòng tiền để trả ngân hàng đến từ 3 nguồn chính: Tiền tích lũy có sẵn; tiền sinh ra từ lợi nhuận trong sản xuất kinh doanh hoặc thu nhập từ lương; tiền dự phòng trích ra từ chính khoản vay.
Trong giai đoạn kinh tế khó khăn bởi tác động của Covid-19, hoạt động sản xuất kinh doanh bị đình trệ, tiền từ nguồn này bị ảnh hưởng nghiêm trọng, lượng lao động thất nghiệp tăng lên,... khiến dòng tiền của các cá nhân và doanh nghiệp bị ảnh hưởng nặng nề.
Dòng tiền bất ổn vì Covid-19
Anh C là chủ một cửa hàng điện tử - nguồn kinh doanh mang lại cho anh khoản lợi nhuận đều đặn 150 triệu đồng/tháng - trong vài năm qua. Sau khi trừ chi phí sinh hoạt gia đình, tái đầu tư cho hoạt động kinh doanh và tích lũy một ít phòng thân, hàng tháng anh dùng 50 triệu đồng để trả ngân hàng cho khoản vay 4 tỷ (thời hạn vay 15 năm) đầu tư mua căn nhà ở quận 10 trị giá 6 tỷ vào năm 2018.
Năm nay, vì dịch bệnh khó khăn, thu nhập đều hàng tháng đột ngột sụt giảm chỉ còn 75 triệu đồng/tháng, anh C buộc phải dùng tiền tích lũy và cả vốn lưu động từ hoạt động kinh doanh để bù đắp lại nhưng chỉ gồng gánh được dòng tiền đóng ngân hàng tối đa 12 tháng, sang đến năm 2021 anh bắt đầu đuối.
Trước áp lực quá căng thẳng về dòng tiền, anh C tính đến phương án bán căn nhà ở quận 10 để vừa giảm áp lực đóng tiền hàng tháng cho ngân hàng, vừa dồn vốn để duy trì hoạt động kinh doanh - "nồi cơm" chính của gia đình anh. Thời điểm này, căn nhà của anh theo giá thị trường 7,2 tỷ đồng nhưng khách mua chỉ đồng ý trả 6,7 tỷ. Nếu không gồng gánh nổi dòng tiền trong vài tháng tới, nhiều khả năng anh sẽ không chờ để gặp khách trả giá cao hơn mà chấp nhận thiệt 500 triệu đồng.
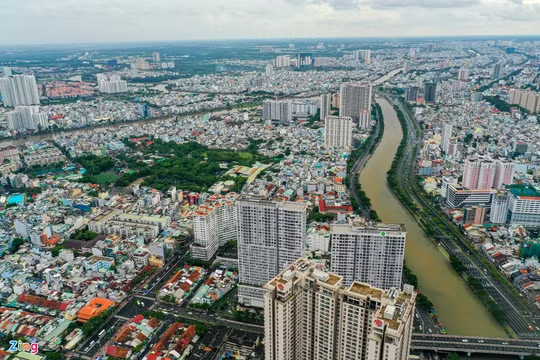 |
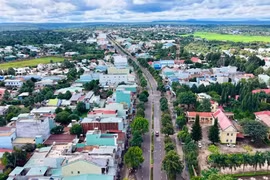
| Những khó khăn kéo dài của nền kinh tế dưới tác động của Covid-19 ảnh hưởng nặng nề đến kế hoạch tài chính của nhiều nhà đầu tư bất động sản. Ảnh: Quỳnh Danh. |
Tương tự, vợ chồng anh Q là nhân viên của 2 doanh nghiệp nước ngoài tại Việt Nam với mức thu nhập khá tốt, khoảng 60 triệu đồng/tháng vào năm 2018. Bên cạnh chi phí dành cho sinh hoạt gia đình và tích lũy phòng thân, hàng tháng anh chị dành ra 20 triệu đồng để trả cho khoản vay 1,5 tỷ mua căn hộ chung cư 2,5 tỷ đồng.
Tuy nhiên, dịch Covid-19 bất thình lình ập đến khiến thu nhập của hai vợ chồng giảm chỉ còn 40 triệu đồng/tháng do các chỉ tiêu kinh doanh không đạt, chưa kể các khoản thưởng cuối năm cũng bị cắt. Đến lúc này, dòng tiền trong gia đình của anh chị rất căng thẳng do 20 triệu đồng trả ngân hàng không thay đổi, trong khi các chi phí sinh hoạt khác bắt buộc phải bó buộc xuống đáng kể, đặc biệt là khoản học phí ở trường quốc tế cho con đã hơn 10 triệu một tháng.
Theo hai vợ chồng nhận định, nếu tình hình tài chính căng thẳng kéo dài thêm 6 tháng nữa, họ sẽ không còn đủ khả năng trả tiền cho ngân hàng hàng tháng.
Anh chị đã tính đến phương án bán căn hộ đang ở và mua lại một căn hộ khác nhỏ và xa hơn một chút với giá 1,5 tỷ để giảm áp lực 1 tỷ tiền nợ ngân hàng, tương đương giảm được 15 triệu tiền đóng ngân hàng hàng tháng. Căn hộ 2,5 tỷ anh chị mua ở năm 2018 hiện có giá 2,8 tỷ và có thể bán nhanh ở mức 2,6 tỷ.
Cả hai trường hợp trên đều cho thấy trong giai đoạn kinh tế ổn định, đòn bẩy ngân hàng là công cụ tài chính rất hiệu quả để mua nhà đất. Tuy nhiên, trong giai đoạn kinh tế khó khăn và khả năng sẽ còn kéo dài, các nhà đầu tư cần chuẩn bị sẵn cho mình những phương án dự phòng để đảm bảo ổn định cuộc sống và tập trung duy trì hoạt động sản xuất kinh doanh chính.
Tính thanh khoản là yếu tố sống còn
Trong thời gian qua, những thông tin về phát triển hạ tầng và việc thành lập thành phố Thủ Đức đã khiến những thị trường trực tiếp hưởng lợi tại TP.HCM và các địa phương lân cận trở nên đặc biệt sôi động. Giá bán nhiều dòng sản phẩm bất động sản tăng 10-30% chỉ trong 3 tháng.
Bên cạnh đó, lãi suất tiền gửi đang giảm ở mức rất thấp (kỳ hạn 1-2 tháng giảm về 3,1%/năm và kỳ hạn 6-12 tháng còn 4-4,5%/năm) cộng với phần lớn hoạt động sản xuất kinh doanh đều khó khăn, nên dòng tiền đang được đẩy mạnh vào bất động sản và các kênh tích lũy, đầu tư khác.
Mặt khác, với việc lãi vay ngân hàng mua nhà đất khoảng 10-12%/năm (không tính 1-3 năm đầu khuyến mãi), thấp hơn lợi nhuận phổ biến khi đầu tư bất động sản 30-50%/năm như giai đoạn vàng son từ 2016 đến đầu 2019, đòn bẩy tài chính ngân hàng được tận dụng tối đa.
Mặc dù vậy, giữa bối cảnh nền kinh tế bị "tổn thương" do dịch Covid-19, các chuyên gia đánh giá nền kinh tế cần khoảng 2 năm để hồi phục. Điều này khiến việc dùng đòn bẩy trong mua bán đất động sản trở nên bất ổn hơn trong giai đoạn này.
Theo ông Lê Quốc Kiên, một nhà đầu tư bất động sản có nhiều kinh nghiệm tại TP.HCM nhận định khi dòng tiền cố định để trả ngân hàng hàng tháng bị sụt giảm, tính thanh khoản của tài sản trong việc thu hồi vốn là vô cùng quan trọng.
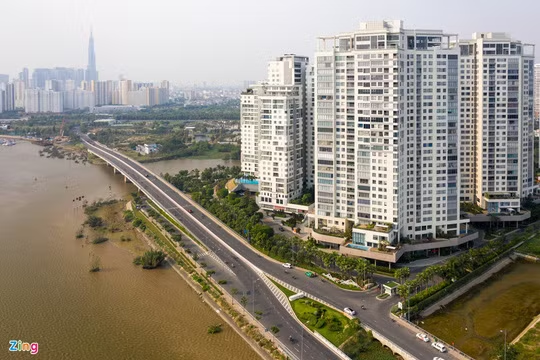 |
| Tính thanh khoản được xem là yếu tố quan trọng trong đầu tư bất động sản trong giai đoạn nền kinh tế có nhiều biến động. Ảnh: Chí Hùng. |
Ông Lê Quốc Kiên dẫn chứng, với khoản vay 4 tỷ đồng với kỳ hạn vay ngắn khoảng 1 năm thì mỗi tháng nhà đầu tư phải trả lãi ngân hàng khoảng 25 triệu đồng. Trong thời điểm kinh tế ổn định, có thể dùng tiền tích lũy có sẵn, khoản thu nhập khác từ lương, hoạt động kinh doanh để trả khoản lãi này. Ngoài ra nhà đầu tư cũng có thể bán nhanh tài sản chỉ trong vài tháng để trả cả gốc và lãi ngân hàng.
Tuy nhiên trong giai đoạn kinh tế khó khăn, khi đã sử dụng hết số tiền tích lũy có sẵn, người đầu tư bắt đầu bị hụt dòng tiền 25 triệu đồng đóng hàng tháng cho ngân hàng này.
"Nghiêm trọng hơn, đến thời hạn đáo hạn ngân hàng, nếu bất động sản đầu tư vẫn chưa bán được thì không có 4 tỷ trả ngân hàng. Bỏ qua các thủ thuật 'ngoài luồng' để xử lý thì chỉ còn cách giảm giá tài sản để bán nhanh. Nếu phải giảm giá tài sản xuống bằng chính khoản tiền vay thì đành chấp nhận giao lại tài sản cho ngân hàng", ông Kiên phân tích.
Tương tự, với các kỳ hạn vay trung hạn 10 năm và dài hạn trên 15 năm, số tiền phải trả gốc cộng lãi khoảng 40-50 triệu đồng/tháng. Tình hình kinh tế khó khăn làm thu nhập từ hoạt động sản xuất kinh doanh và lương bị sụt giảm, trong khi tài sản mãi vẫn không thể bán được, dẫn đến việc không có tiền trả ngân hàng hàng tháng, hồ sơ bị xếp vào nhóm nợ xấu, lâu dần sẽ bị ngân hàng xử lý nợ. Hoặc nếu phải bán nhanh để trả nợ ngân hàng thì tài sản cũng đã phải giảm giá rất nhiều.
Theo Hà Bùi (zingnews.vn/NLĐO)