Phân tích đánh giá thêm về thuế suất tối thiểu toàn cầu đối với Việt Nam

Theo dõi Báo Gia Lai trên Google News

(GLO)- Phó Thủ tướng Chính phủ Lê Minh Khái yêu cầu Bộ Tài chính phân tích đánh giá thật đầy đủ, toàn diện tác động của thuế suất tối thiểu toàn cầu đối với Việt Nam; cần tập trung đánh giá tác động đến Ngân sách nhà nước, nhà đầu tư, thu hút đầu tư nước ngoài của Việt Nam.

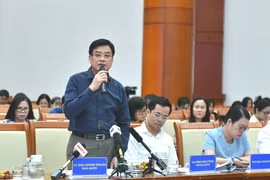
Đó là yêu cầu Phó Thủ tướng Lê Minh Khái tại cuộc họp về báo cáo "chính sách Thuế suất tối thiểu toàn cầu, tác động đến Việt Nam".
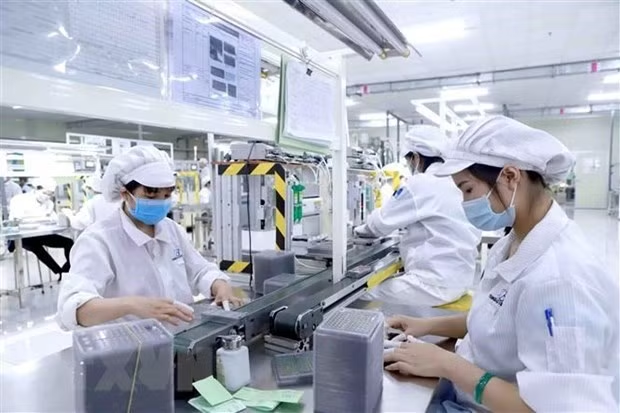
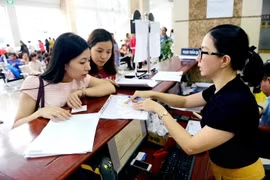
Thuế suất tối thiểu toàn cầu là chính sách phát sinh từ bên ngoài có ảnh hưởng, tác động sâu sắc nhiều mặt đến Việt Nam với tư cách là một quốc gia thu hút, tiếp nhận đầu tư. Ảnh TTXVN

Thuế suất tối thiểu toàn cầu là chính sách phát sinh từ bên ngoài có ảnh hưởng, tác động sâu sắc nhiều mặt đến Việt Nam với tư cách là một quốc gia thu hút, tiếp nhận đầu tư. Ảnh TTXVN

Theo báo cáo của Bộ Tài chính mới chỉ tập trung vào nội dung sửa đổi, điều chỉnh chính sách thuế mà chưa phân tích, đánh giá thật đầy đủ, kỹ lưỡng tác động của việc áp dụng Thuế suất tối thiểu toàn cầu, nhất là những tác động bất lợi đối với những đối tượng nhà đầu tư mà ta đã cam kết ưu đãi, từ đó ảnh hưởng đến tính hấp dẫn, cạnh tranh thu hút đầu tư của môi trường đầu tư, kinh doanh tại Việt Nam.

Thuế suất tối thiểu toàn cầu là chính sách phát sinh từ bên ngoài có ảnh hưởng, tác động sâu sắc nhiều mặt đến Việt Nam với tư cách là một quốc gia thu hút, tiếp nhận đầu tư. Vì thế, trên cơ sở nghiên cứu, tham khảo kinh nghiệm các nước liên quan (kể cả các nước "nguồn" cũng như nước tiếp nhận đầu tư), đặc biệt là những nước có hoàn cảnh, điều kiện tương tự như Việt Nam, cần có đánh giá kỹ lưỡng tất cả các tác động, nhất là tác động bất lợi để có các giải pháp ứng xử phù hợp.

Yêu cầu Bộ Tài chính cần khẳng định rõ việc Việt Nam cần hay không cần, nên hay không nên tham gia; làm rõ hơn chính sách thuế của ta trong thời gian vừa qua. Đồng thời, phân tích đánh giá thật đầy đủ, toàn diện tác động của thuế suất tối thiểu toàn cầu đối với Việt Nam, trong đó tập trung đánh giá tác động đến ngân sách nhà nước; nhà đầu tư; thu hút đầu tư nước ngoài của Việt Nam.

Cạnh đó, giải pháp ứng phó của Việt Nam trước tác động của thuế suất tối thiểu toàn cầu, nhất là giải pháp đối với những đối tượng bị tác động cần cụ thể rõ ràng, phân tích kỹ tác động.

Tháng 10-2021, 136 quốc gia đã tham gia các cuộc đàm phán do Tổ chức Hợp tác và Phát triển Kinh tế (OECD) tổ chức và đồng ý với Giải pháp cải cách thuế 2 trụ cột. Trong đó, trụ cột 2 về mức thuế tối thiểu toàn cầu là 15% sẽ được áp dụng vào đầu năm 2024 tới đây. Đối tượng là các công ty đa quốc gia có doanh thu hợp nhất toàn cầu hằng năm từ 750 triệu EUR (tương đương khoảng 870 triệu USD) trong ít nhất 2 năm trong giai đoạn 4 năm liền kề trước thời điểm thực hiện nghĩa vụ thuế.
Có thể bạn quan tâm

Gia Lai: Bồi dưỡng quản trị tài chính công, tài sản công cho 440 cán bộ, công chức cấp xã

Gia Lai: Bồi dưỡng nghiệp vụ quản trị tài chính công, tài sản công cho công chức cấp xã

(GLO)- Sáng 10-10, tại Trung tâm Hội nghị tỉnh Gia Lai, Sở Tài chính phối hợp với Trường Đào tạo và bồi dưỡng nghiệp vụ kiểm toán (Kiểm toán Nhà nước) khai mạc khóa đào tạo “Nâng cao năng lực quản trị tài chính công, tài sản công cho đội ngũ cán bộ, công chức xã, phường".
Chấm dứt mã số thuế, doanh nghiệp phải hoàn thành những nghĩa vụ gì?

Chấm dứt mã số thuế, doanh nghiệp phải hoàn thành những nghĩa vụ gì?

(GLO)- Doanh nghiệp ngừng kinh doanh nhưng chưa hoàn tất thủ tục chấm dứt hiệu lực mã số thuế vẫn phải xử lý các nghĩa vụ thuế còn tồn đọng. Việc đóng mã số thuế không chỉ là thủ tục hành chính mà còn gắn với trách nhiệm kê khai, thanh toán và xử lý các khoản liên quan đến ngân sách nhà nước.

Việt Nam lần đầu đạt mức xếp hạng đầu tư: Cơ hội hút vốn dài hạn

Việt Nam lần đầu đạt mức xếp hạng đầu tư: Cơ hội hút vốn dài hạn

(GLO)- Tổ chức Rating and Investment Information (R&I) nâng xếp hạng tín nhiệm nhà phát hành bằng ngoại tệ của Việt Nam từ BB+ lên BBB-, đưa Việt Nam lần đầu vào nhóm xếp hạng Đầu tư (Investment Grade), thêm dư địa huy động nguồn vốn dài hạn với chi phí và rủi ro tín dụng thuận lợi hơn.

Đề xuất đất bỏ hoang có thể chịu thuế gấp gần 7 lần: Thế nào bị tính là “bỏ hoang”?

Đề xuất đất bỏ hoang có thể chịu thuế gấp gần 7 lần: Thế nào bị tính là “bỏ hoang”?

(GLO)- Bộ Tài chính đề xuất áp thuế suất 0,2% đối với đất bỏ hoang, không đưa vào sử dụng hoặc chậm đưa vào sử dụng, cao gần 7 lần mức 0,03% áp dụng với đất ở trong hạn mức. Chính sách này nhằm hạn chế tình trạng sử dụng đất lãng phí, tạo sức ép để người sử dụng đưa đất vào khai thác hiệu quả.

null