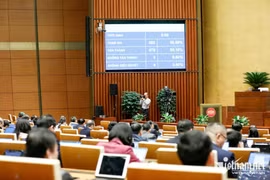
Ngày 20-11, Quốc hội thông qua Luật sửa đổi, bổ sung một số điều của Luật Thuế thu nhập doanh nghiệp, Luật Thuế sử dụng đất phi nông nghiệp và Luật Thuế thu nhập cá nhân, với 475/477 đại biểu tham gia biểu quyết tán thành.
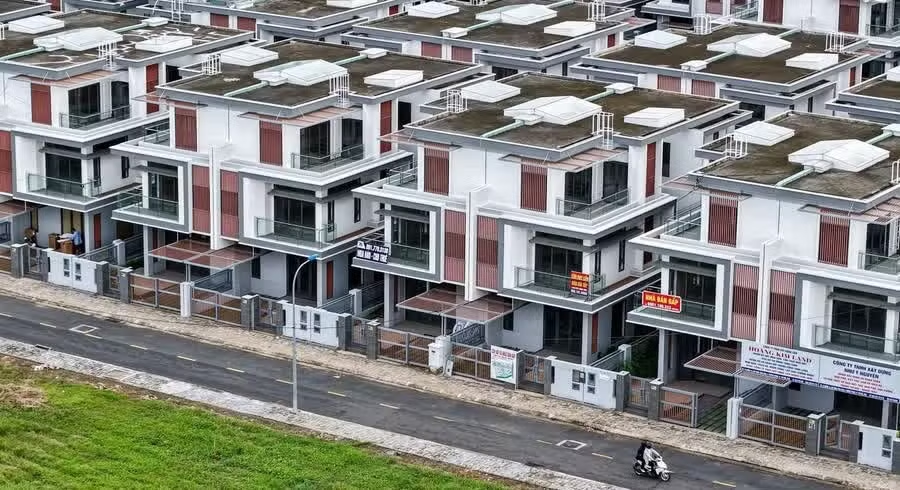
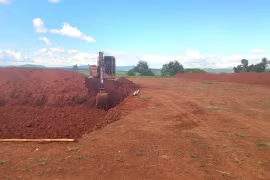
Đáng chú ý, luật bổ sung quy định áp dụng thuế suất 0,2% đối với đất chưa đưa vào sử dụng hoặc chậm đưa vào sử dụng theo quy định của pháp luật về đất đai. Mức thuế này không phân biệt diện tích trong hay vượt hạn mức. So với mức thuế suất cơ sở 0,03% áp dụng đối với đất ở trong hạn mức, mức thuế mới cao gấp khoảng 6,67 lần. Đây cũng là mức thuế suất cao nhất đối với nhóm đất có tình trạng sử dụng cần tăng cường điều tiết.
Bên cạnh đó, đất sử dụng không đúng mục đích chịu thuế suất 0,15%; đất thuộc dự án đầu tư được phân kỳ theo đăng ký của nhà đầu tư và đã được cơ quan có thẩm quyền phê duyệt áp dụng mức 0,03%.
Ngoài nghĩa vụ thuế suất 0,2%, đất bỏ hoang còn có thể phải thực hiện các nghĩa vụ tài chính khác theo quy định của Luật Đất đai, trong đó có tiền sử dụng đất, tiền thuê đất tăng thêm lũy tiến đối với những trường hợp thuộc diện áp dụng. Qua đó, tăng trách nhiệm của tổ chức, cá nhân được giao đất, cho thuê đất trong việc đưa đất vào sử dụng đúng tiến độ.
Việc tăng thuế đối với đất bỏ hoang nhằm hạn chế tình trạng đầu cơ, găm giữ đất, khuyến khích đưa đất vào khai thác, sử dụng hiệu quả, đúng mục đích. Việc xác định đất bỏ hoang được thực hiện theo quy định của pháp luật về đất đai.
Luật có hiệu lực chung từ ngày 1-1-2027; riêng quy định thuế suất 0,2% đối với đất bỏ hoang có hiệu lực từ ngày 1-7-2027.