 |
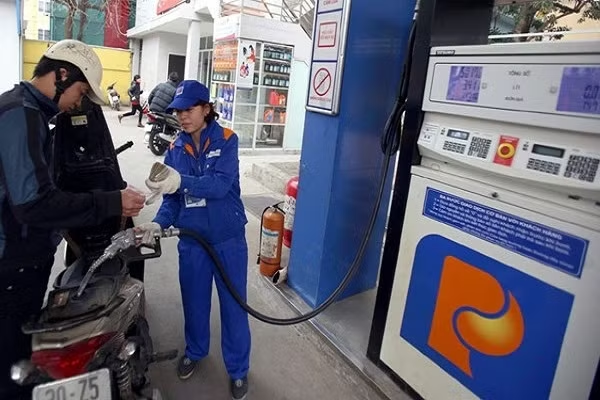
Doanh nghiệp xăng dầu được hưởng gần 5.000 tỉ đồng chênh lệch thuế nhập khẩu? - Ảnh: Internet
Khoản tiền chênh lệch giữa hai cách tính thuế đang khiến các doanh nghiệp xăng dầu được hưởng lợi gần 5.000 tỉ đồng trong khoảng 2015-2016.
Trong một tham luận tại hội thảo về quản lý thuế diễn ra mới đây, ông Nguyễn Anh Tuấn - Kiểm toán trưởng Kiểm toán Nhà nước chuyên ngành VI chỉ ra công tác quản lý thuế trong việc điều hành giá xăng dầu vẫn chưa đồng bộ. Điều này không chỉ làm thất thu ngân sách mà còn giúp doanh nghiệp được "hưởng lợi".
Cụ thể, ông Tuấn phân tích về thuế Tiêu thụ đặc biệt, quy định tại Nghị định 100/2016/NĐ-CP thuế tiêu thụ đặc biệt được tính dựa trên giá do cơ sở sản xuất, cơ sở nhập khẩu (đầu mối) bán ra.
Tuy nhiên, mức thuế tiêu thụ đặc biệt xăng dầu cơ cấu trong giá cơ sở do Bộ Công Thương tính toán và ban hành từng kỳ cụ thể (công văn điều hành kinh doanh xăng dầu) kể từ ngày 19.8.2016 lại được xác định theo giá bán lẻ.
Vấn đề trên dẫn đến thực trạng người tiêu dùng đóng thuế tiêu thụ đặc biệt đối với mặt hàng xăng theo giá bán lẻ (khi mua xăng của các đại lý, thương nhân phân phối, thương nhân nhượng quyền bán lẻ thuộc hệ thống phân phối của đầu mối), nhưng thực tế thuế tiêu thụ đặc biệt chỉ được đóng vào ngân sách nhà nước theo giá bán buôn (giá đầu mối bán cho các đại lý, thương nhân phân phối, thương nhân nhượng quyền bán lẻ), phần thuế tiêu thụ đặc biệt chênh lệch giữa 2 phương pháp tính (tương ứng với chênh lệch giá bán buôn và giá bán lẻ) chưa được nộp vào ngân sách nhà nước.
Về thuế nhập khẩu, theo ông Tuấn, trong cơ cấu điều hành giá xăng dầu, giá xăng dầu được quản lý điều hành thông qua giá cơ sở do liên bộ công bố. Căn cứ trên giá cơ sở, các thương nhân đầu mối sẽ quyết định giá bán lẻ xăng dầu của mình.
Thuế suất thuế nhập khẩu là một yếu tố cấu thành trong công thức tính giá cơ sở của liên bộ, qua kiểm toán phân tích đánh giá các yếu tố cấu thành giá thực tế tại các đầu mối xăng dầu cho thấy: Khi đơn vị được hưởng thuế suất thuế nhập khẩu ưu đãi đặc biệt thì thuế suất thuế nhập khẩu thực tế áp dụng tại các doanh nghiệp đầu mối thấp hơn thuế suất nhập khẩu xăng dầu trong công thức tính giá cơ sở của liên bộ, đặc biệt đối với dầu DO có C/O form D và xăng có C/O form KV (khi xăng dầu có xuất xứ hàng hóa theo mẫu D/KV được hưởng ưu đãi thuế suất theo hiệp định thương mại hàng hóa).
"Đây là nhân tố tác động chính làm giá cơ sở thực tế tại đơn vị thấp hơn giá cơ sở do liên bộ điều hành để tạo nên một khoản thặng dư cho các đơn vị đầu mối kinh doanh xăng dầu, vì chỉ trong giai đoạn 2015-2016, khoản thặng dư từ chênh lệch thuế nhập khẩu khác nhau này là 4.809 tỉ đồng", ông Tuấn nói
Tuyết Nhung (Motthegioi.vn)