Tại điều 4 của Nghị định số 65/2013/NĐ-CP ngày 27-6-2013 quy định chi tiết một số điều của Luật Thuế thu nhập cá nhân đã nêu rõ 14 loại thu nhập được miễn thuế thu nhập cá nhân.
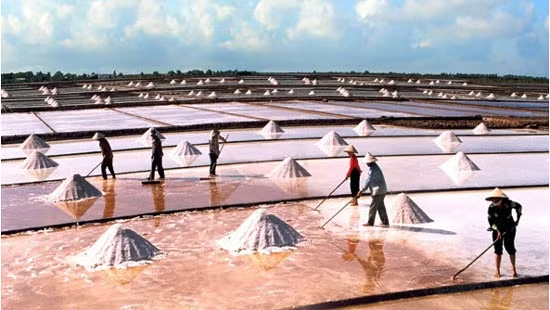 |
| Nguồn thu từ nghề làm muối được miễn thuế thu nhập cá nhân. |
Theo đó, thu nhập từ chuyển nhượng bất động sản; Thu nhập từ chuyển nhượng nhà ở; Thu nhập từ giá trị quyền sử dụng đất của cá nhân được Nhà nước giao đất không phải trả tiền hoặc được giảm tiền sử dụng đất theo quy định của pháp luật; Thu nhập từ nhận thừa kế, quà tặng là bất động sản (bao gồm cả nhà ở, công trình xây dựng hình thành trong tương lai theo quy định của pháp luật về kinh doanh bất động sản) không phải đóng thuế thu nhập cá nhân.
Ngoài ra, các hộ gia đình, cá nhân trực tiếp tham gia vào hoạt động sản xuất nông nghiệp, lâm nghiệp, làm muối, nuôi trồng, đánh bắt thủy sản chưa qua chế biến thành các sản phẩm khác hoặc chỉ qua sơ chế thông thường. Các khoản thu nhập từ chuyển đổi đất nông nghiệp của hộ gia đình, cá nhân được Nhà nước giao để sản xuất; Thu nhập từ lãi tiền gửi tại ngân hàng, tổ chức tín dụng, thu nhập từ lãi hợp đồng bảo hiểm nhân thọ; Thu nhập từ kiều hối; Phần tiền lương, tiền công làm việc ban đêm, làm thêm giờ được trả cao hơn so với tiền lương, tiền công làm việc ban ngày, làm trong giờ theo quy định của pháp luật; Tiền lương hưu do Quỹ bảo hiểm xã hội chi trả theo quy định của Luật Bảo hiểm xã hội, tiền lương hưu nhận được hàng tháng từ quỹ hưu trí tự nguyện. Cá nhân sinh sống, làm việc tại Việt Nam được miễn thuế đối với tiền lương hưu do nước ngoài trả cũng được miễn thuế thu nhập cá nhân.
Nghị định cũng quy định, thu nhập từ học bổng; Tiền bồi thường bảo hiểm nhân thọ, phi nhân thọ, bảo hiểm sức khoẻ, tiền bồi thường tai nạn lao động, các khoản bồi thường nhà nước và các khoản bồi thường khác theo quy định của pháp luật; Thu nhập nhận được từ các quỹ từ thiện được cơ quan nhà nước có thẩm quyền cho phép thành lập hoặc công nhận, hoạt động vì mục đích từ thiện, nhân đạo, không nhằm mục đích thu lợi nhuận; Thu nhập nhận được từ nguồn viện trợ nước ngoài vì mục đích từ thiện, nhân đạo dưới hình thức Chính phủ và phi Chính phủ được cơ quan nhà nước có thẩm quyền phê duyệt.
Theo VOV