Theo Chính phủ, tiền nợ thuế không còn khả năng thu hồi là 46.477 tỉ đồng, tăng 11,1% so với cùng kỳ năm 2019; tăng 5,4% so với thời điểm ngày 31-12-2019.
Báo cáo của Chính phủ gửi Quốc hội chuẩn bị cho kỳ họp thứ 10 khai mạc vào ngày mai 20-10, đã nêu kết quả về công tác quản lý nợ thuế.
Theo đó, từ năm 2018 đến hết tháng 9-2020, cơ quan thuế các cấp đã thực hiện thu hồi được 93.734 tỉ đồng tiền thuế nợ tại thời điểm cuối năm trước chuyển sang; cơ quan hải quan đã đôn đốc và thu hồi 2.998,5 tỉ đồng tiền thuế nợ.
 |
| Số nợ thuế 9 tháng năm 2020 tăng lên so với thời điểm cuối năm 2019, nguyên nhân chủ yếu là do ảnh hưởng của tình hình dịch bệnh Covid-19 - Ảnh minh họa |
Tổng số tiền nợ thuế tính đến cuối tháng 9-2020 là 106.548 tỉ đồng, tăng 9,8% so với cùng kỳ năm 2019; tăng 23,3% so với thời điểm ngày 31-12-2019.
Báo cáo của Chính phủ cho thấy tiền nợ thuế có khả năng thu là 60.071 tỉ đồng, tăng 8,8% so với cùng kỳ năm 2019; tăng 42,1% so với thời điểm ngày 31-12-2019.
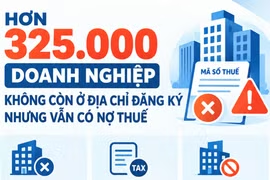
Đáng chú ý, tiền nợ thuế không còn khả năng thu hồi (của người nộp thuế đã chết, mất tích, mất năng lực hành vi dân sự, liên quan đến trách nhiệm hình sự, đã tự giải thể, phá sản, chấm dứt hoạt động sản xuất kinh doanh, không còn hoạt động tại địa chỉ đăng ký kinh doanh) là 46.477 tỉ đồng, tăng 11,1% so với cùng kỳ năm 2019; tăng 5,4% so với thời điểm ngày 31-12-2019.
Chính phủ nêu rõ, số nợ thuế 9 tháng năm 2020 tăng lên so với thời điểm cuối năm 2019 nguyên nhân chủ yếu là do ảnh hưởng của tình hình dịch bệnh Covid-19, thực hiện giãn cách xã hội, nhiều người nộp thuế gặp khó khăn trong sản xuất kinh doanh, phải tạm ngừng hoặc chấm dứt hoạt động sản xuất kinh doanh, dẫn đến chậm nộp tiền thuế vào ngân sách nhà nước.
Chính phủ đã ban hành Nghị định 41/2020/NĐ-CP về gia hạn thời hạn nộp thuế và tiền thuê đất, Nghị định 109/2020/NĐ-CP ngày 15-9-2020 về việc gia hạn thời hạn nộp thuế tiêu thụ đặc biệt đối với ôtô sản xuất hoặc lắp ráp trong nước, đến nay, một số khoản tiền thuế, tiền thuê đất đã hết thời gian gia hạn nộp thuế nhưng người nộp thuế vẫn còn khó khăn, chưa nộp được tiền thuế đã được gia hạn vào ngân sách nhà nước.
Theo Minh Chiến (NLĐO)