Dự thảo luật Thuế thu nhập doanh nghiệp (sửa đổi) quy định rõ và chi tiết hơn đối tượng ưu đãi thuế thu nhập doanh nghiệp (ngành, nghề, địa bàn và các hoạt động được ưu đãi) trên cơ sở cơ bản kế thừa lĩnh vực, ngành nghề, địa bàn và hoạt động được ưu đãi thuế theo quy định hiện hành nhưng có rà soát, sắp xếp, hợp lý hóa để tránh trùng lắp.
Cụ thể, dự thảo bổ sung quy định áp dụng thuế suất thuế thu nhập doanh nghiệp 10% trong thời hạn 15 năm đối với dự án đầu tư mới tại khu kinh tế nằm trên địa bàn có điều kiện kinh tế xã hội khó khăn hoặc đặc biệt khó khăn. Đồng thời, giao Chính phủ việc xác định ưu đãi thuế cho trường hợp vị trí thực hiện dự án nằm trên cả địa bàn được áp dụng ưu đãi thuế thu nhập doanh nghiệp và địa bàn không thuộc địa bàn ưu đãi thuế để đáp ứng các yêu cầu quản lý trong từng giai đoạn.
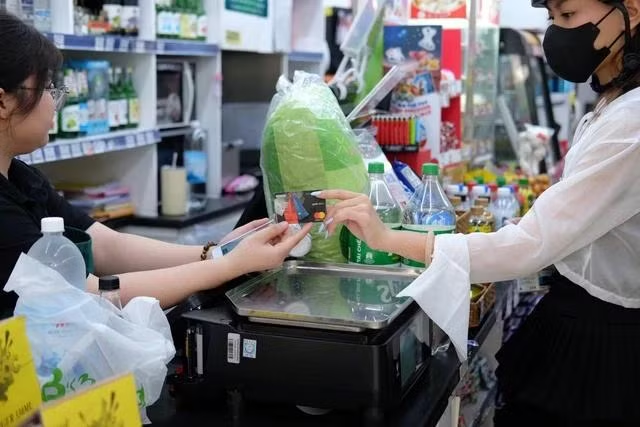 |
| Bộ Tài chính đề xuất áp dụng thuế thu nhập doanh nghiệp ưu đãi 17% cho các dự án hỗ trợ doanh nghiệp vừa và nhỏ. Ảnh: NGỌC DƯƠNG |
Đồng thời, bổ sung quy định áp dụng thuế suất ưu đãi 15% đối với thu nhập của các cơ quan báo chí từ các hoạt động báo chí khác ngoài báo in. Riêng báo in tiếp tục áp dụng mức 10% như quy định hiện hành.
Bộ Tài chính cũng đề xuất áp dụng mức thuế suất ưu đãi 17% trong 10 năm đối với các dự án gồm: đầu tư kinh doanh cơ sở kỹ thuật hỗ trợ doanh nghiệp nhỏ và vừa, cơ sở ươm tạo doanh nghiệp nhỏ và vừa; đầu tư kinh doanh khu làm việc chung hỗ trợ doanh nghiệp nhỏ và vừa khởi nghiệp sáng tạo theo quy định của luật Hỗ trợ doanh nghiệp nhỏ và vừa; dự án đầu tư tại khu kinh tế nhưng không nằm trên địa bàn có điều kiện kinh tế xã hội khó khăn hoặc đặc biệt khó khăn.
Bổ sung quy định về áp dụng thuế suất ưu đãi cho các dự án thuộc đối tượng ưu đãi đặc biệt đã được quy định tại luật Đầu tư năm 2020 để đảm bảo tính thống nhất. Đồng thời, dự thảo cũng sửa đổi, bổ sung quy định về thời gian áp dụng thuế suất ưu đãi đối với một số trường hợp cho phù hợp với thực tiễn, bao gồm doanh nghiệp công nghệ cao, doanh nghiệp nông nghiệp ứng dụng công nghệ cao, doanh nghiệp khoa học và công nghệ, dự án ứng dụng công nghệ cao, dự án sản xuất sản phẩm công nghiệp hỗ trợ để khắc phục các bất cập, vướng mắc từ thực tiễn thực hiện luật Thuế thu nhập doanh nghiệp trong giai đoạn vừa qua.